Aile Hukuku - Mal Rejiminin Tasfiyesi - Son Güncelleme: 31 Ekim 2026
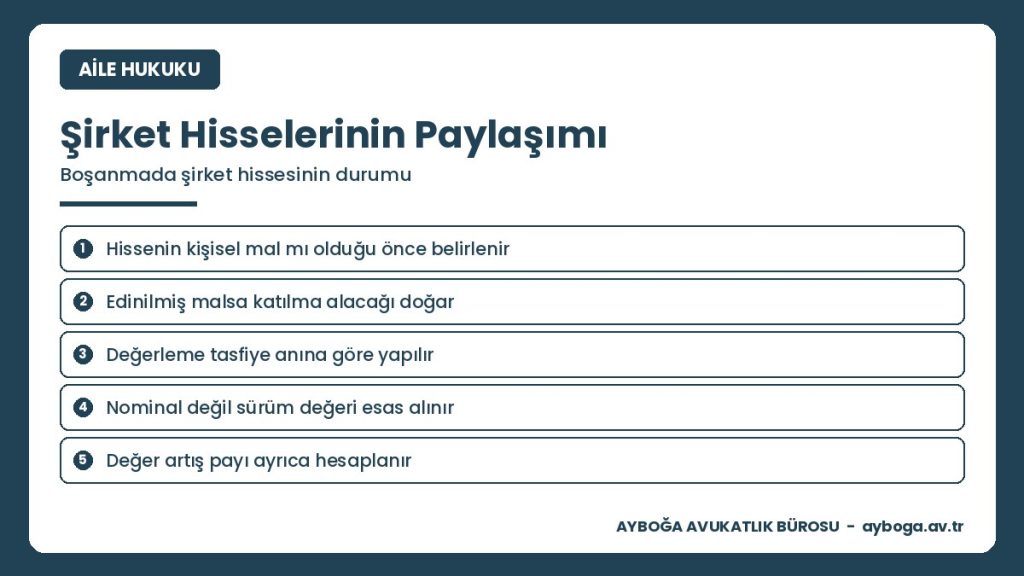
Mal paylaşımında şirket hisselerinin durumu, payın kendisi ile paydan doğan değerlerin ayrı ayrı nitelendirilmesini gerektirir. Evlenmeden önce ya da miras ile edinilen hisse kişisel maldır; buna karşılık rejim süresince dağıtılan kâr payı, yedek akçeler, dağıtılmamış kârlar ve iç kaynaklardan karşılanan bedelsiz paylar edinilmiş mal sayılır. Diğer eşin talebi hisseye değil, hesaplanacak katılma alacağına yöneliktir. Rehberi Ayboğa Avukatlık Bürosu güncel mevzuata göre hazırlamıştır.
Madde hakkında kısa not: Maddenin şirket hisseleri bakımından en önemli bendi dördüncü benttir: kişisel malların gelirleri edinilmiş maldır. Bu kural, evlenmeden önce alınmış ve bu nedenle kişisel mal niteliğindeki bir hisseye rejim süresince dağıtılan kâr payının edinilmiş mal sayılması sonucunu doğurur. Birinci bent, rejim süresince bedeli ödenerek alınan payların çalışma karşılığı edinim olarak edinilmiş mal sayılmasının dayanağıdır. Beşinci bent ise edinilmiş malların yerine geçen değerleri kapsar; bir edinilmiş malın satılıp bedeliyle alınan hisse de edinilmiş maldır. Maddenin karşılığı olan hüküm kişisel malları düzenler ve rejimden önce sahip olunan mallar, miras ile karşılıksız kazanma yoluyla edinilen mallar ile kişisel malların yerine geçen değerleri kişisel mal sayar. Bu iki hükmün birlikte okunması gerekir: aynı şirketteki tek bir pay, kısmen kişisel mal kısmen edinilmiş mal niteliğinde değerlere kaynaklık edebilir. Değerleme bakımından ise malların tasfiye anındaki sürüm değeri esas alınır; uygulamada bu değer karar tarihine en yakın tarihli bilirkişi raporuyla tespit edilir.
Boşanma davası açılır ve taraflardan birinin ortak olduğu bir şirket bulunur. Karşı taraf şirketten pay istediğini söyler; şirket ortağı eş ise hisseyi evlenmeden önce aldığı için hiçbir talebin doğmayacağını düşünür. İkisi de yanılır. Diğer eş kural olarak hisseyi ya da şirketten pay isteyemez; ancak hissenin evlenmeden önce alınmış olması da tartışmayı bitirmez, çünkü o hisseye evlilik süresince dağıtılan kâr payı ile iç kaynaklardan karşılanan bedelsiz paylar edinilmiş mal sayılabilir.
Bu rehber, şirket hisselerinin mal paylaşımındaki durumunu uygulama sırasıyla ele alır. Hangi rejimin uygulandığını ve tarihlerin neden belirleyici olduğunu, hissenin ne zaman kişisel ne zaman edinilmiş mal sayıldığını, şirket türüne göre farkı, kâr payı ile yedek akçelerin durumunu, bedelli ve bedelsiz sermaye artırımını, hisse değerinin hangi tarihe ve hangi yönteme göre tespit edileceğini, bilirkişi incelemesini, değer artış payı ile katılma alacağını, ispat yükünü, dava sürecini ve sık yapılan hataları açıklar.
Boşanma dosyanızda şirket hissesi mi var? Şirket kayıtlarını ve tarihleri birlikte gözden geçirelim.
Mal Paylaşımında Şirket Hisselerinin Durumu Nedir?
Şirket hisseleri bulunan bir evlilikte mal paylaşımı, taşınmaz paylaşımından yapısal olarak farklıdır. Taşınmazda tek bir malvarlığı değeri vardır ve bu değerin kime ait olduğu tapu kaydıyla belirlenir. Şirket hissesinde ise üç ayrı katman bulunur: payın kendisi, payın değerindeki artış ve paydan doğan gelirler. Bu üç katmanın her biri ayrı bir hukuki nitelik taşıyabilir; bu nedenle aynı şirketteki tek bir pay, kısmen kişisel mal kısmen edinilmiş mal niteliğinde değerlere kaynaklık edebilir.
Uygulamada en sık yapılan hata, payın kişisel mal olduğunun tespitiyle tartışmanın kapandığının düşünülmesidir. Oysa payın kişisel mal olması, o paydan doğan değerlerin de kişisel mal olduğu anlamına gelmez. Türk Medeni Kanunu, kişisel malların gelirlerini açıkça edinilmiş mal saymıştır. Dolayısıyla evlenmeden önce alınmış bir hisse kişisel mal olsa dahi, evlilik süresince o hisseye dağıtılan kâr payı edinilmiş maldır ve tasfiye hesabına girer.
İkinci yapısal fark talebin niteliğindedir. Diğer eş, kural olarak hissenin kendisini ya da şirketin bir bölümünü isteyemez; talebi parasal bir alacağa, yani katılma alacağına yöneliktir. Bu nedenle dava sonunda verilen karar şirket ortaklık yapısını değiştirmez. Mal rejiminin genel işleyişi ve rejim türleri arasındaki ayrım boşanmada mal paylaşımı rehberinde ayrıntılı biçimde anlatılmıştır.
Bu rehber, şirket hisselerinin mal paylaşımındaki durumunu uygulama sırasıyla ele alır: önce hangi rejimin uygulandığını ve tarihlerin neden belirleyici olduğunu, sonra hissenin ne zaman kişisel ne zaman edinilmiş mal sayıldığını, şirket türüne göre farkı tablo hâlinde, kâr payı ile yedek akçelerin durumunu, bedelli ve bedelsiz sermaye artırımını, hisse değerinin hangi tarihe göre tespit edileceğini, bilirkişi incelemesini, değer artış payı ile katılma alacağını, ispat yükünü ve dava sürecini açıklar.
Hangi Mal Rejimi Uygulanır ve Tarihler Neden Belirleyicidir?
Şirket hisselerine ilişkin her hesap, üç tarihin tespitiyle başlar. Birinci tarih rejimin başladığı tarihtir: evlenme tarihi ya da daha önce evlenmiş çiftlerde edinilmiş mallara katılma rejimine geçiş tarihi. İkinci tarih payın edinildiği tarihtir. Üçüncü tarih rejimin sona erdiği tarihtir; boşanma hâlinde bu tarih, boşanma davasının açıldığı tarihtir. Bu üç tarih belirlenmeden hangi payın hangi rejim döneminde edinildiği söylenemez.
Tarihlerin pratik önemi en çok eski evliliklerde ortaya çıkar. 2002 öncesinde yasal rejim mal ayrılığı olduğundan, bu dönemde edinilen şirket payları kural olarak kişisel mal sayılır. Bu nedenle uzun süreli evliliklerde pay, iki ayrı rejim dönemine yayılmış olabilir; payın bir bölümü mal ayrılığı döneminde, bir bölümü edinilmiş mallara katılma döneminde edinilmiş olabilir. Hesap bu ayrıma göre kurulmak zorundadır.
Dördüncü bir tarih de hesabın içine girer: değerlendirme tarihi. Mal rejiminin tasfiyesinde malların değeri, tasfiye anındaki sürüm değerine göre belirlenir ve uygulamada bu değer karar tarihine en yakın tarihli rapor üzerinden tespit edilir. Dolayısıyla rejimin sona erdiği tarih ile değerin belirlendiği tarih birbirinden farklıdır ve bu ayrım şirket hisselerinde çok büyük farklar doğurur. Edinilmiş mal kavramının kapsamı edinilmiş mal rehberinde ayrıca açıklanmıştır.
Şirket Hissesi Ne Zaman Kişisel Maldır?
Kişisel mal niteliği üç kaynaktan doğar. Birincisi zamandır: rejim başlamadan önce sahip olunan paylar kişisel maldır. İkincisi edinme biçimidir: miras yoluyla ya da karşılıksız olarak kazanılan paylar, rejim süresince edinilmiş olsa dahi kişisel maldır. Üçüncüsü ikame ilkesidir: kişisel bir malın yerine geçen değer de kişisel maldır. Bu üçüncü kaynak, şirket hisselerinde en çok tartışma yaratan noktadır.
İkame ilkesi şöyle işler: evlenmeden önce sahip olunan bir taşınmazın satılıp bedeliyle şirket hissesi alınmışsa, alınan hisse de kişisel maldır; çünkü kişisel bir malın yerine geçmiştir. Aynı ilke, kişisel mal nitelikli hisselerin satılıp bedeliyle başka hisse alınması hâlinde de uygulanır. Ancak ikame ilkesinin işlemesi için paranın izlenebilir olması gerekir; satış bedelinin başka gelirlerle karışmış olduğu hâllerde kişisel mal niteliği ispat edilemez hâle gelebilir.
Bölünme ve birleşme işlemleri de ikame ilkesi kapsamında değerlendirilir. Kişisel mal nitelikli payların bulunduğu şirketin bölünmesi sonucu oluşan yeni şirketteki paylar, kural olarak kişisel malın yerine geçen değer olarak kişisel mal sayılır. Aynı yaklaşım, şirketler arası birleşme sonucu verilen paylar bakımından da benimsenir. Burada belirleyici olan, yeni payın hangi payın yerine geçtiğinin kayıtlardan izlenebilmesidir.
Şirket Türüne Göre Fark: Anonim, Limited ve Şahıs İşletmesi
Şirket türünün birinci etkisi tespit aşamasındadır. Anonim şirkette pay senede bağlanmış olabilir ve bu durumda payın devri senedin devri usulüne tabidir; dolayısıyla payın kime ait olduğu senet ve pay defteri üzerinden izlenir. Limited şirkette pay senedi bulunmaz; pay, esas sözleşme ve Ticaret Sicili kayıtları üzerinden belirlenir ve payın devri kural olarak genel kurul onayına bağlıdır. Şahıs işletmesinde ise ortaklık payı değil işletmenin kendisi söz konusudur.
İkinci etki değerleme aşamasındadır. Anonim ve limited şirketlerde değerleme, şirketin işleyen teşebbüs değeri üzerinden yapılır; aktif ve pasif kalemler, kâr geçmişi ve sektör koşulları birlikte değerlendirilir. Limited şirketlerde payın devredilebilirliğindeki sınırlar ve ortak sayısının azlığı değerlemeye yansıtılır. Şahıs işletmesinde ise işletmenin net aktif değeri ile faaliyetten doğan değer birlikte ele alınır ve şahsa bağlı değer unsurlarının ayrıştırılması gerekir.
Üçüncü etki değer çıkarma riskleri bakımındandır. Her üç yapıda da kâr payı dağıtmadan şirket bünyesinde değer tutmak ya da ortağa borç hesapları üzerinden değer aktarmak mümkündür. Bu nedenle tasfiye dosyalarında yalnız resmî kâr dağıtım kararlarına bakmak yeterli olmaz; dağıtılmamış kârlar, yedek akçeler ve ortaklar cari hesapları da incelenmelidir. Tablo, üç yapıyı aynı ölçütler üzerinden karşılaştırmaktadır.
| Ölçüt | Anonim şirket | Limited şirket | Şahıs işletmesi |
|---|---|---|---|
| Payın hukuki niteliği | Pay senede bağlanabilir. Nama veya hamile yazılı pay senedi bulunan şirketlerde payın devri senedin devri usulüne tabidir. | Pay, esas sözleşme ve pay defteri üzerinden izlenir. Pay senedi bulunmaz; devir için kural olarak genel kurul onayı gerekir. | Ortaklık payı değil işletmenin kendisi söz konusudur. Malvarlığı doğrudan gerçek kişi eşin üzerindedir. |
| Payın tespiti nasıl yapılır? | Pay defteri, pay senetleri, genel kurul ve yönetim kurulu kararları ile Ticaret Sicili kayıtları birlikte incelenir. | Ticaret Sicili kaydı, esas sözleşme değişiklikleri, pay devri sözleşmeleri ve ortaklar kurulu kararları incelenir. | Ticaret Sicili kaydı, işletme defterleri, demirbaş ve stok kayıtları ile vergi beyanları birlikte incelenir. |
| Değerleme yöntemi | Şirketin işleyen teşebbüs değeri esas alınır. Aktif ve pasif kalemler, kâr geçmişi ve sektör koşulları birlikte değerlendirilir. | Şirketin işleyen teşebbüs değeri esas alınır. Ortak sayısının azlığı ve payın devredilebilirliğindeki sınırlar değerlemeye yansıtılır. | İşletmenin net aktif değeri ile faaliyetten doğan değer birlikte ele alınır. Şahsa bağlı değer unsurları ayrıştırılır. |
| Kâr dağıtımının izlenmesi | Genel kurul kâr dağıtım kararları, dağıtılan kâr payı tutarları ve ödeme kayıtları üzerinden izlenir. | Ortaklar kurulu kâr dağıtım kararları ile ortaklara yapılan ödemeler üzerinden izlenir. | Ayrı bir kâr dağıtımı bulunmaz. İşletmeden çekilen değerler, çekilen değer kayıtları üzerinden izlenir. |
| Sermaye artırımının etkisi | Bedelli ve bedelsiz sermaye artırımları ayrı ayrı değerlendirilir. Bedelsiz payların kaynağı belirleyicidir. | Sermaye artırımı esas sözleşme değişikliğiyle yapılır. Artırımın hangi kaynaktan karşılandığı belirleyicidir. | Sermaye artırımı kavramı bulunmaz. İşletmeye konulan değerin kaynağı ve tarihi esas alınır. |
| Diğer eşin talebinin niteliği | Pay kişisel malsa katılma alacağı payın kendisine değil, paydan doğan edinilmiş değerlere yönelir. | Pay kişisel malsa katılma alacağı paydan doğan edinilmiş değerlere yönelir; pay devri talebi kural olarak istenemez. | Talep işletmenin bir bölümüne değil, işletmeden doğan edinilmiş değerler üzerindeki alacağa yönelir. |
| Üçüncü kişinin konumu | Diğer ortaklar davanın tarafı değildir. Şirket kayıtları üçüncü kişi nezdinde delil olarak toplanır. | Diğer ortaklar davanın tarafı değildir. Payın devrine ilişkin sınırlar şirket iç ilişkisinde geçerliliğini korur. | İşletmede ortak bulunmaz. Üçüncü kişi ilişkisi yalnız alacak ve borç kayıtları üzerinden kurulur. |
| Uygulamadaki zorluk | Bedelsiz payların kaynağının yıllara dağıtılması ve dağıtılmamış kârların ayrıştırılması güçlük doğurur. | Kayıt dışı kâr aktarımı ve ortağa borç hesapları üzerinden değer çıkarılması güçlük doğurur. | İşletme ile eşin kişisel malvarlığının iç içe geçmesi ayrıştırmayı güçleştirir. |
Bir tasfiye dosyasında şirket kayıtlarından şu kalemlerin istenmesini öneriyorum: esas sözleşme ve bütün değişiklikleri; pay defteri ve varsa pay senetlerine ilişkin kayıtlar; rejim dönemine ait bütün genel kurul ve yönetim kurulu kararları; kâr dağıtım kararları ve dağıtılan kâr paylarının ödeme kayıtları; sermaye artırımı kararları ile artırımın hangi kaynaktan karşılandığını gösteren belgeler; yıl sonu bilanço ve gelir tabloları; yedek akçe ve geçmiş yıl kârları hesaplarının dökümü; ortaklar cari hesabı dökümü; şirketin taşınmaz, araç ve makine envanteri; rejim dönemindeki pay devri sözleşmeleri. Bu kalemler bir arada olmadığında bilirkişi incelemesi eksik veri üzerinden yapılır ve rapora itiraz kaçınılmaz hâle gelir.
Kâr Payı, Yedek Akçeler ve Dağıtılmamış Kârlar
Kâr payı, şirket hisselerinde en net sonuç doğuran kalemdir. Türk Medeni Kanunu kişisel malların gelirlerini edinilmiş mal saydığından, evlenmeden önce alınmış bir hisseye evlilik süresince dağıtılan kâr payı edinilmiş maldır. Bu konuda uygulamada tereddüt bulunmamaktadır. Kâr payı nakit olarak dağıtılmışsa ödenen tutarın tasfiye tarihine taşınan değeri, hisse olarak dağıtılmışsa verilen hisselerin tasfiye tarihindeki sürüm değeri esas alınır.
Dağıtılmamış kârlar ile yedek akçeler bakımından durum daha incedir. Bu kalemler, genel kurulun dağıtım kararı bulunmadıkça pay sahibi bakımından istenebilir nitelikte değildir. Buna karşılık mal rejiminin tasfiyesinde dikkate alınmaları kabul edilmektedir; çünkü aksi hâlde şirket bünyesinde kâr tutarak tasfiye hesabından kaçınmak mümkün hâle gelirdi. Bu nedenle rejim dönemine ait yedek akçe ve geçmiş yıl kârları hesaplarının dökümü istenmelidir.
Burada çok önemli bir teknik uyarı vardır: mükerrer hesaplama yasağı. Şirket değerlemesinde kullanılan yöntem, dağıtılmamış kârları ve yedek akçeleri şirket değerinin içinde zaten hesaba katmış olabilir. Bu durumda aynı kalemleri bir kez de ayrı bir edinilmiş mal kalemi olarak eklemek, hesabı şişirir ve rapora itirazın en güçlü gerekçesini oluşturur. Bu nedenle bilirkişiden, hangi kalemin hangi başlıkta ve kaç kez hesaba katıldığını açıkça göstermesi istenmelidir.
Bedelli ve Bedelsiz Sermaye Artırımında Alınan Paylar
Sermaye artırımı, şirket hisselerine ilişkin tasfiye dosyalarının en teknik başlığıdır ve iki ayrı soruyla çözülür. Birinci soru artırımın bedelli mi bedelsiz mi olduğudur. İkinci soru, bedelsiz artırımda kullanılan iç kaynağın hangi döneme ait olduğudur. Bu iki soru cevaplanmadan bedelsiz payların niteliği belirlenemez.
Bedelli artırım bakımından sonuç nispeten nettir: rejim süresince, bedeli ödenerek alınan paylar edinilmiş maldır. Burada payın bedelinin evlilik döneminde ödenmiş olması belirleyicidir; bu nedenle bu paylar kişisel malın geliri olarak değil, çalışmanın karşılığı edinim olarak edinilmiş mal sayılır. Ödemenin hangi kaynaktan yapıldığı tartışmalıysa, kaynağın kişisel mal olduğunu ileri süren eşin bunu ispat etmesi gerekir.
Bedelsiz artırım bakımından kaynak analizi zorunludur. Artırım, değer artış fonu, yeniden değerleme fonu, geçmiş yıl kârları ya da yedek akçeler gibi iç kaynaklardan karşılanır. Bu kaynak rejim döneminde oluşmuşsa, verilen bedelsiz paylar edinilmiş maldır. Kaynağın rejim öncesi döneme tekabül eden kısmı ise kişisel malın yerine geçen değer olarak kişisel mal sayılır. Bu nedenle artırım kararında kullanılan kaynağın yıllara dağıtımını gösteren döküm, dosyanın en kritik belgesidir.
Hisse Değerinin Tespiti: Hangi Tarih, Hangi Değer?
Değerleme, şirket hisselerinde sonucu en çok değiştiren aşamadır. Üç ayrı değer kavramı birbirine karıştırılır: nominal değer, defter değeri ve sürüm değeri. Nominal değer, payın esas sözleşmedeki itibari değeridir ve şirketin gerçek değerini yansıtmaz. Defter değeri, muhasebe kayıtlarındaki öz kaynak tutarına dayanır ve taşınmazların güncel değerini genellikle göstermez. Tasfiyede esas alınan ise sürüm değeridir.
Sürüm değeri, şirketin işleyen bir bütün olarak değerini ifade eder. Bu değer belirlenirken aktif kalemlerin güncel değerleri, pasif kalemler, kâr geçmişi, müşteri çevresi, aldığı işler, potansiyeli ile rekabet ve piyasa koşulları birlikte değerlendirilir. Bu nedenle değerleme, yalnız bilançonun okunmasıyla yapılamaz; şirketin faaliyeti ve sektörü hakkında da inceleme gerektirir.
İki tarih arasındaki ayrım burada kritiktir. Hangi payın edinilmiş mal olduğu rejimin sona erdiği tarihe göre belirlenir; o payın değeri ise karar tarihine en yakın tarihe göre belirlenir. Bu nedenle rejimin sona erdiği tarihteki malvarlığı esas alınarak, ancak güncel sürüm değeriyle değerleme yapılır. İki tarihin karıştırılması, hesabın baştan sona yanlış kurulmasına yol açar ve rapora itirazın en sık görülen gerekçesidir.
Bilirkişi İncelemesi ve Rapora İtiraz
Bilirkişi raporu, bu dosyaların kaderini belirler. Bu nedenle rapor beklenmeden önce iki iş yapılmalıdır. Birincisi, şirket kayıtlarının eksiksiz biçimde dosyaya getirilmesidir; eksik veri üzerinden hazırlanan rapor, sonradan düzeltilmesi güç bir temel oluşturur. İkincisi, bilirkişiye yöneltilecek soruların açıkça yazılmasıdır; genel biçimde “şirket değerini tespit edin” denilen dosyalarda rapor, tartışmalı noktaları atlayabilir.
Rapora itirazın etkili olması için somut olması gerekir. “Rapora itiraz ediyoruz” biçimindeki beyanlar sonuç doğurmaz. İtiraz; hangi kalemin hangi gerekçeyle yanlış nitelendirildiğini, hangi tarihin esas alınması gerektiğini, hangi kaynağın yıllara dağıtımının yapılmadığını ve hangi kalemin iki kez hesaba katıldığını kalem kalem göstermelidir. Delil tespiti yoluyla kayıtların önceden korunması gereken hâllerde delil tespiti davası yolu kullanılabilir.
Üçüncü husus ek rapor ve yeni bilirkişi talebidir. İtiraz üzerine mahkeme ek rapor alabilir ya da gerekirse yeni bir bilirkişi incelemesi yaptırabilir. Yeni bilirkişi talebinin kabul edilmesi, raporun yöntem yönünden hatalı olduğunun somut biçimde ortaya konulmasına bağlıdır. Bu nedenle itiraz dilekçesinde yöntem eleştirisi, sonuç eleştirisinden önce gelmelidir.
Değer Artış Payı Alacağı
Değer artış payı, şirket hisselerinde sıkça gözden kaçan bir taleptir. Örnek şöyledir: eşlerden biri, diğerinin kişisel malı olan şirket payının bedelinin bir kısmını kendi kaynağından ödemiş ya da şirketin sermaye artırımına kendi parasıyla katılmıştır. Böyle bir katkı karşılıksız yapılmışsa, katkı sahibi eş, o paydaki değer artışından katkısı oranında alacak isteyebilir.
Katılma alacağı ile değer artış payı arasındaki ayrım şudur: katılma alacağı, edinilmiş malların artık değeri üzerinden hesaplanan ve kural olarak yarı oranındaki bir alacaktır; değer artış payı ise belirli bir mala yapılan katkıya dayanan ve katkı oranına bağlı bir alacaktır. İki talep birlikte ileri sürülebilir; ancak her birinin dayanağı ve hesabı farklıdır, bu nedenle dilekçede ayrı ayrı gösterilmeleri gerekir.
İspat bakımından değer artış payı, katılma alacağından daha ağır bir yük getirir. Katkının varlığı, miktarı ve karşılıksız yapıldığı ileri süren eşçe ispatlanmalıdır. Bu nedenle banka kayıtları, havale ve ödeme belgeleri, kredi kayıtları ve ödemenin kaynağını gösteren hesap hareketleri toplanmalıdır. Sözlü beyana dayanan katkı iddiaları, karşı tarafın kabulü bulunmadıkça güçlükle sonuç doğurur.
Katılma Alacağı Nasıl Hesaplanır?
Hesap dört aşamada kurulur. Birinci aşama her eşin malvarlığının kişisel mal ve edinilmiş mal olarak ayrıştırılmasıdır. İkinci aşama edinilmiş mallara ilişkin borçların düşülmesidir. Üçüncü aşama denkleştirme ve eklenecek değerlerin hesaba katılmasıdır. Dördüncü aşama artık değerin bulunması ve katılma alacağının hesaplanmasıdır. Şirket hisseleri bu aşamaların birincisinde en çok tartışma yaratır.
Şirket hisseleri bakımından artık değerin içine giren kalemler şunlardır: rejim süresince bedeli ödenerek alınan paylar, kişisel mal nitelikli hisseye dağıtılan kâr payları, rejim dönemine ait yedek akçeler ve dağıtılmamış kârlardan paya düşen kısım, rejim dönemindeki iç kaynaklardan karşılanan sermaye artırımında verilen bedelsiz paylar ve kişisel mal nitelikli payın değerindeki artışın şirketin kendi faaliyetinden kaynaklanan bölümü.
Son kalem, en çok tartışılan noktadır. Kişisel mal nitelikli bir payın değerinin rejim süresince artması, bu artışın tamamının edinilmiş mal sayılması sonucunu doğurmaz. Artışın piyasa ve sektör koşullarından, yani konjonktürden kaynaklanan bölümü ayrıştırılır; şirketin kendi faaliyeti ve rejim dönemindeki çalışmayla yaratılan bölüm ise tasfiye hesabına girer. Bu ayrıştırma bilirkişi incelemesini zorunlu kılar. Mal paylaşımı dosyalarında dava stratejisinin kurulması Ankara boşanma avukatı desteğiyle yürütülebilir.
İspat Yükü, Delil Toplama ve Değer Kaçırma İddiaları
İspat düzeni, bu dosyalarda sonuç üzerinde doğrudan etkilidir. Kanun, bir malın edinilmiş mal olduğunu karine olarak kabul etmiştir; dolayısıyla payın kişisel mal olduğunu ileri süren eş, bunu edinme tarihi ve edinme biçimiyle ispatlamak zorundadır. Bu karine, uzun süreli evliliklerde ve kayıtların eksik olduğu dosyalarda belirleyici hâle gelir.
Delil toplama bakımından üç kaynak kullanılır. Birinci kaynak şirket kayıtlarıdır: esas sözleşme, pay defteri, genel kurul kararları, bilançolar ve ortaklar cari hesabı. İkinci kaynak kamu kayıtlarıdır: Ticaret Sicili kayıtları, tapu kayıtları, araç ve taşınır kayıtları. Üçüncü kaynak banka ve ödeme kayıtlarıdır; özellikle payın bedelinin hangi hesaptan ödendiğini göstermek bakımından belirleyicidir.
Değer kaçırma iddiaları ayrı bir başlık oluşturur. Rejimin sona ermesinden önceki dönemde yapılan karşılıksız kazandırmalar ile diğer eşin katılma alacağını azaltmak kastıyla yapılan devirler, tasfiye hesabında edinilmiş mallara eklenecek değer olarak dikkate alınır. Şirket hisselerinde bu durum, payın yakınlara devredilmesi ya da şirket üzerinden değer aktarılması biçiminde karşımıza çıkar. Bu nedenle rejim sonu tarihinden önceki dönemdeki pay devirleri ve olağan dışı işlemler incelenmelidir.
Dava, Görevli Mahkeme ve Zamanaşımı
Usul bakımından ilk belirlenmesi gereken husus, davanın ne zaman açılacağıdır. Mal rejiminin tasfiyesi, boşanma kararının kesinleşmesine bağlı olduğundan, boşanma davasıyla birlikte açılan tasfiye talebinde mahkeme kural olarak boşanmanın kesinleşmesini bekler. Bu nedenle uygulamada tasfiye davası, çoğu zaman boşanma kararının kesinleşmesinden sonra ayrı bir dava olarak açılır.
İkinci husus talep sırasıdır. Dilekçede katılma alacağı, değer artış payı ve varsa denkleştirme talepleri ayrı ayrı gösterilmelidir. Şirket hisselerinin bulunduğu dosyalarda talebin başlangıçta belirsiz alacak olarak ileri sürülmesi gündeme gelir; çünkü hisse değeri bilirkişi incelemesi yapılmadan tam olarak bilinemez. Bu tercihin usul sonuçları baştan değerlendirilmelidir.
Üçüncü husus süredir. Katılma alacağı ve değer artış payı talepleri süreye tabidir ve bu süre kural olarak boşanma kararının kesinleşmesinden işler. Bu nedenle kesinleşme tarihinin takip edilmesi ve dava açılmadan önce sürenin hesaplanması gerekir. Tarafların anlaşarak sonuca gitmek istediği dosyalarda uyuşmazlık, arabuluculuk yoluyla da çözülebilir; ancak anlaşmanın kapsamı ve hangi kalemleri karşıladığı açıkça yazılmalıdır.
Şirket Hisselerinin Paylaşımında Sık Yapılan Hatalar
Birinci hata nitelendirme hatasıdır. Payın kişisel mal olduğu tespit edildiğinde tartışmanın bittiği düşünülür; oysa o paydan doğan kâr payı, yedek akçe ve bedelsiz paylar edinilmiş mal olabilir. Bu nedenle nitelendirme, pay düzeyinde değil kalem düzeyinde yapılmalıdır. İkinci hata değer hatasıdır: nominal değer ya da defter değeri esas alınarak yapılan hesaplar, şirketin gerçek değerini yansıtmaz.
Üçüncü hata kaynak analizinin yapılmamasıdır. Bedelsiz sermaye artırımında verilen payların niteliği, kullanılan iç kaynağın hangi döneme ait olduğuna bağlıdır; bu döküm istenmediğinde payların tamamı yanlış bir başlıkta değerlendirilebilir. Dördüncü hata tarih karışıklığıdır: hangi değerlerin hesaba gireceği rejimin sona erme tarihine, bu değerlerin tutarı ise karar tarihine en yakın tarihe göre belirlenir.
Beşinci hata mükerrer hesaplamadır. Şirket değerlemesinde zaten hesaba katılmış dağıtılmamış kârların ve yedek akçelerin ikinci kez ayrı kalem olarak eklenmesi, hesabı şişirir. Altıncı hata talep hatasıdır: diğer eş kural olarak şirketten pay ya da hisse devri isteyemez; talebi parasal alacağa yöneliktir. Yedinci hata, şirket kayıtlarının zamanında istenmemesi ve kayıtların korunmasına ilişkin önlem alınmamasıdır.
Şirket Hisselerinin Tasfiyesinde Yargıtay Uygulaması
Birinci husus kâr paylarıdır. Kişisel mal nitelikli şirket hisselerine rejim süresince dağıtılan kâr paylarının, kişisel malın geliri olarak edinilmiş mal sayıldığı yerleşik biçimde kabul edilmektedir. Bu konuda doktrinde de tereddüt bulunmamaktadır. Kâr dağıtımının nakit ya da hisse olarak yapılmasına göre hangi değerin esas alınacağı ayrıca belirlenmektedir.
İkinci husus dağıtılmamış kârlar ile yedek akçelerdir. Bu kalemlerin, genel kurulun dağıtım kararı bulunmasa dahi mal rejiminin tasfiyesi hesabına dahil edilmesi gerektiği kabul edilmektedir. Üçüncü husus değerlemedir: şirket değerinin işleyen teşebbüs değeri yöntemiyle, karar tarihine en yakın tarihli rapor üzerinden belirlenmesi aranmaktadır. Nominal ya da defter değerine dayanan hesapların denetime elverişli sayılmadığı görülmektedir.
Dördüncü husus konjonktürel artışın ayrıştırılmasıdır. Kişisel mal nitelikli payın değerindeki artışın tamamının edinilmiş mal sayılmayacağı; piyasa, sektör ve rekabet koşullarından kaynaklanan artışın ayrıştırılarak, şirketin kendi faaliyetiyle yaratılan değer artışının hesaba katılması gerektiği aranmaktadır. Beşinci husus mükerrer hesaplama yasağıdır: aynı kalemin hem şirket değerlemesi içinde hem ayrı bir edinilmiş mal kalemi olarak hesaba katılması hâlinde hükmün denetime elverişli olmadığı değerlendirilmektedir. Bu nedenle bilirkişi raporunda kalemlerin hangi başlıkta kaç kez hesaba girdiğinin gösterilmesi istenmektedir.
Şirket hisseleri bulunan bir tasfiye dosyasında şu başlıkların sırayla denetlenmesini öneriyorum: hangi mal rejiminin uygulandığı ve rejimin başlangıç tarihi; payın edinilme tarihi ve edinme biçimi; rejimin sona erdiği tarih; rejim dönemine ait kâr dağıtım kararları ve dağıtılan kâr paylarının kayıtları; yedek akçe ve geçmiş yıl kârları hesaplarının dönem bazlı dökümü; sermaye artırımlarının bedelli mi bedelsiz mi olduğu ve bedelsiz artırımlarda kullanılan iç kaynağın yıllara dağıtımı; şirket değerlemesinde kullanılan yöntem; değerleme raporunun tarihi ile karar tarihi arasındaki mesafe; konjonktürel değer artışının ayrıştırılıp ayrıştırılmadığı; mükerrer hesaplama bulunup bulunmadığı; rejim sonundan önce yapılan pay devirleri ve olağan dışı işlemler; katılma alacağı ile değer artış payı taleplerinin ayrı ayrı gösterilip gösterilmediği. Bu on iki başlık, dosyanın hem nitelendirme hem hesap yönünü kapsar.
Ankara’da Şirket Hisseli Mal Paylaşımı Dosyalarının Takibi
Ankara’da bu dosyaların takibi üç eksende yürür. Birinci eksen boşanma dosyasıdır; tasfiye talebi boşanmanın kesinleşmesine bağlı olduğundan iki dosyanın birlikte izlenmesi gerekir. İkinci eksen delil toplama eksenidir: Ticaret Sicili kayıtları, şirket defterleri, banka kayıtları ve tapu kayıtları mahkeme aracılığıyla istenir. Üçüncü eksen bilirkişi eksenidir; raporun hazırlanması ve itiraz süreci dosyanın en uzun aşamasıdır.
Bir dosyada hazır bulundurulması gereken belgeler şunlardır: evlenme kayıt örneği ve varsa mal rejimi sözleşmesi, boşanma dava dilekçesi ile kesinleşmiş karar, şirketin esas sözleşmesi ve değişiklikleri, Ticaret Sicili kayıtları, pay defteri, rejim dönemine ait genel kurul ve yönetim kurulu kararları, kâr dağıtım kararları, sermaye artırımı kararları ve kaynak dökümleri, yıl sonu bilanço ve gelir tabloları, ortaklar cari hesabı dökümü, banka hesap hareketleri ve payın bedelinin ödendiğini gösteren belgeler.
Dava stratejisi bakımından iki karar baştan verilmelidir. Birincisi, talebin belirsiz alacak olarak mı yoksa belirli bir tutar üzerinden mi ileri sürüleceğidir. İkincisi, şirket kayıtlarının korunmasına yönelik bir önleme ihtiyaç bulunup bulunmadığıdır; kayıtların değiştirilmesi ya da yok edilmesi riski bulunan dosyalarda delil tespiti yoluna başvurulması gündeme gelir. Boşanma protokolüyle anlaşma yolunun seçildiği dosyalarda ise mal rejimine ilişkin kalemlerin protokolde ayrı ayrı gösterilmesi gerekir; bu husus anlaşmalı boşanma protokolü rehberinde açıklanmıştır.
Mal Paylaşımında Şirket Hisseleri Hakkında Sıkça Sorulan Sorular
Mal paylaşımında şirket hisseleri nasıl değerlendirilir?
Evlenmeden önce aldığım şirket hissesi eşime geçer mi?
Eşim şirketten pay ya da hisse devri isteyebilir mi?
Şirket hissesinin değeri hangi tarihe göre belirlenir?
Nominal değer ya da defter değeri esas alınabilir mi?
Dağıtılmamış kârlar ve yedek akçeler hesaba katılır mı?
Bedelsiz sermaye artırımında aldığım paylar kimin malı sayılır?
Şirket hisseli mal paylaşımında hangi mahkeme görevlidir?
Şirketin anonim ya da limited olması fark yaratır mı?
Eşimin şirketten değer kaçırdığını düşünüyorum, ne yapabilirim?
Değer artış payı ile katılma alacağı arasındaki fark nedir?
Bilirkişi raporuna nasıl itiraz edilir?
İlgili Rehberler
Mal rejimi türleri, tasfiyenin aşamaları, katılma alacağı ile denkleştirme ve paylaşıma giren değerlerin tespiti.
Edinilmiş mal ile kişisel mal ayrımı, kişisel malların gelirleri ve ikame ilkesinin nasıl uygulandığı.
Boşanma ve mal rejiminin tasfiyesi dosyalarında dava stratejisi, delil toplama ve talep yönetimi.
Kayıtların değiştirilmesi ya da yok edilmesi riski bulunan dosyalarda delillerin önceden tespiti ve korunması.
Kaynakça
Av. Çağrı Ayboğa Kimdir?
Ayboğa Avukatlık Bürosu - Ankara Barosu Sicil No: 34507 - Çankaya / Ankara
Av. Çağrı Ayboğa, Ankara Barosu’na kayıtlı bir avukattır ve aile hukuku ile ticaret hukukunun kesiştiği uyuşmazlıklar üzerinde çalışmaktadır. Boşanma ve mal rejiminin tasfiyesi davalarının takibi, şirket hisselerinin bulunduğu dosyalarda delil toplama ve şirket kayıtlarının celbi, mali bilirkişi raporlarının incelenmesi ile rapora itiraz dilekçelerinin hazırlanması yürüttüğü işler arasındadır.
Bu rehber 4721 sayılı Türk Medeni Kanunu, 6102 sayılı Türk Ticaret Kanunu, 6100 sayılı Hukuk Muhakemeleri Kanunu ve 4787 sayılı Aile Mahkemelerinin Kuruluş, Görev ve Yargılama Usullerine Dair Kanun esas alınarak hazırlanmış, hukuki doğruluğu 31 Ekim 2026 tarihinde Av. Çağrı Ayboğa tarafından denetlenmiştir. Metin bilgilendirme amaçlıdır; her dosya kendi belgeleriyle değerlendirilmelidir.
Boşanma dosyanızda şirket hissesi bulunuyorsa evlenme kaydını, şirketin Ticaret Sicili kayıtlarını, pay defterini, rejim dönemine ait kâr dağıtım ve sermaye artırımı kararlarını iletin; nitelendirme ile hesabı birlikte kuralım.
Danışmanlık ücretlidir. Görüşme ücretleri 2025-2026 TBB Avukatlık Asgari Ücret Tarifesi uyarınca uygulanır.