Miras Hukuku - Tereke ve Mirasın Geçmesi - Son Güncelleme: 29 Ekim 2026
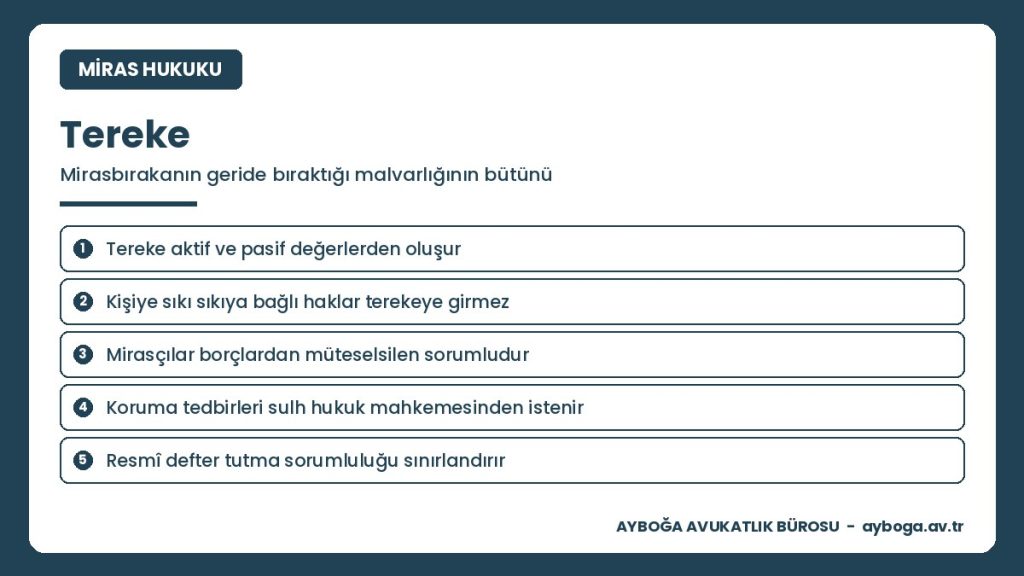
Tereke, bir kişinin ölümü anında geride bıraktığı malvarlığının bütünüdür ve içinde yalnızca mallar değil alacaklar, haklar ve borçlar da yer alır. Türk Medeni Kanunu m. 599 uyarınca mirasçılar bu bütünü ölümle birlikte kanun gereği kazanır. Terekenin gerçek büyüklüğü, aktiften pasif düşüldükten sonra kalan değerdir; bu nedenle mirası kabul kararı verilmeden önce borçların taranması gerekir. Rehberi Ayboğa Avukatlık Bürosu güncel mevzuat ve Yargıtay uygulamasına göre hazırlamıştır.
Madde hakkında kısa not: Madde, terekenin mirasçılara nasıl geçtiğini düzenler ve miras hukukunun temel ilkesini kurar: külli intikal. Mirasçılar terekeyi tek tek mallar yığını olarak değil tek bir hukuki kütle olarak devralır; bu nedenle aktif ile pasif birlikte geçer. Hükmün ikinci fıkrasındaki “borçlarından kişisel olarak sorumlu olurlar” ibaresi, mirasın kabulünün doğurduğu ağır sonucun kaynağıdır. Madde, terekenin bütünlüğünü düzenleyen diğer hükümlerle birlikte okunur: m. 575 mirasın ölümle açılmasını, m. 576 açılma yerini, m. 589 ve sonrası koruma tedbirlerini, m. 605 ve sonrası mirasın reddini, m. 619 ve sonrası resmen defter tutmayı, m. 640 miras ortaklığını, m. 641 mirasçıların tereke borçlarından sorumluluğunu düzenler.
Bir kişi vefat eder ve geride Ankara’da bir daire, bankada bir miktar mevduat, on beş yıllık bir otomobil bırakır. Mirasçılar tapuda intikal işlemi için harekete geçer, daireyi kendi adlarına tescil ettirir ve meseleyi kapanmış sayar. Yedi ay sonra kapıya bir icra tebligatı gelir: mirasbırakan, yıllar önce bir yakınının ticari kredisine kefil olmuştur ve kredi ödenmemiştir. Alacaklı banka, borcun tamamını mirasçılardan birinden istemektedir. Dairenin tapusu artık mirasçıların adındadır, ancak kefalet borcu da aynı terekenin içindedir.
Miras işlerinde yaşanan kayıpların neredeyse tamamı bu noktada başlar: terekeye yalnızca kalan mallar gözüyle bakmak. Bu rehber, terekenin hukuki tanımından başlayıp aktif ve pasif değerleri tek tek ayırır, terekeye giren ve girmeyen kalemleri tablo üzerinde gösterir, tereke borçlarının sırasını ve mirasçıların müteselsil sorumluluğunu açıklar, terekenin korunmasına ilişkin tedbirleri ve resmen defter tutma yolunu anlatır, vergi yönünü ele alır ve Yargıtay’ın yerleşik ölçütlerini karar numarası verilmeksizin özetler.
Bir yakınınızın terekesinde ne bulunduğunu ve borçlardan sorumlu olup olmadığınızı mı araştırıyorsunuz? Dosyayı birlikte inceleyelim.
Tereke Nedir?
Tereke sözcüğü günlük dilde “kalan mal” anlamında kullanılır, ancak hukuk dilinde anlamı daha geniştir. Tereke, mirasbırakanın ölüm anındaki hukuki durumunun fotoğrafıdır: tapudaki taşınmazı da, bankadaki mevduatı da, komşusuna verdiği borç senedini de, ödenmemiş kredi taksitini de aynı çerçevenin içine alır. Bu nedenle tereke “miras” kelimesinin eş anlamlısı değildir. Miras, terekenin mirasçılara geçmesini sağlayan hukuki ilişkinin adıdır; tereke ise o ilişkinin konusudur.
Bu ayrımın pratik sonucu şudur: bir mirasçı terekeyi incelemeden mirası kabul ettiğinde yalnızca malları değil borçları da üstlenir. Dosyalarda en sık karşılaşılan zarar da buradan doğar. Mirasçı, babasından kalan dairenin tapusunu almak için harekete geçer, aylar sonra bir bankanın icra takibiyle karşılaşır ve kredinin de aynı terekenin parçası olduğunu öğrenir. Terekenin aktif ve pasif yönünün birlikte okunması, miras işlerinde atılacak ilk adımdır.
Üç kavram sürekli birbirine karıştırılır. Tereke, ölenin geride bıraktığı aktif ve pasif değerlerin bütünüdür. Miras, bu bütünün ölümle birlikte mirasçılara geçmesini düzenleyen hukuki kurumun adıdır. Mirasçılık belgesi, yani halk arasındaki veraset ilamı ise kimlerin mirasçı olduğunu ve paylarını gösteren bir belgedir; terekenin içinde ne olduğunu göstermez. Bankaya gittiğinizde sizden istenen belge mirasçılık belgesidir, ancak hesapta ne kadar para bulunduğunu o belge söylemez. Terekenin içeriği ayrı bir çalışmanın konusudur.
Terekenin bir diğer özelliği zaman bakımından sabit olmasıdır. Tereke, ölüm anındaki durum esas alınarak belirlenir. Ölümden sonra mirasçıların yönetimiyle ortaya çıkan gelirler, örneğin dairenin kira getirisi, terekeye bağlı olarak doğan yeni değerlerdir ve paylaşmada hesaba katılır; ancak terekenin kapsamı belirlenirken ölçüt ölüm günüdür. Mirasbırakanın ölümünden sonra mirasçılardan birinin kendi parasıyla aldığı mal terekeye girmez.
Terekenin Unsurları: Aktif ve Pasif Değerler
Aktif ve pasif ayrımı, miras hukukunun en işlevsel ayrımıdır. Aktifte mirasbırakanın aynî hakları, alacakları, diğer malvarlığı hakları ile taşınır ve taşınmazlar üzerindeki zilyetliği bulunur. Pasifte mirasbırakanın sağlığında doğmuş borçları, ölümle birlikte doğan cenaze ve defin giderleri, terekenin mühürlenmesi ve yazımına ilişkin masraflar, mirasbırakanla birlikte yaşayan ve onun bakımı altında olan kişilerin kanunda öngörülen bakım talepleri ile sağ kalan eşin mal rejiminden doğan katılma alacağı yer alır.
Katılma alacağının pasife yazılması çok sık atlanır. Edinilmiş mallara katılma rejimi sona erdiğinde sağ kalan eş, kişisel mallarının iadesini ve artık değer üzerindeki payını talep edebilir. Bu talep bir mirasçılık talebi değil, mal rejiminden doğan bir alacak talebidir ve terekenin borcu niteliğindedir. Dolayısıyla sağ kalan eş terekeye hem alacaklı hem mirasçı sıfatıyla yaklaşır. Bu çifte konum, paylaşma hesaplarında en çok hata yapılan noktadır.
| Değer grubu | Terekeye giren | Terekeye girmeyen |
|---|---|---|
| Taşınmazlar | Tapuda mirasbırakan adına kayıtlı ev, arsa, tarla, dükkân ve bunlar üzerindeki paylar terekeye girer. | Mirasbırakanın yalnızca intifa ya da oturma hakkı sahibi olduğu taşınmazda bu haklar ölümle sona erer, terekeye geçmez. |
| Taşınırlar ve nakit | Araç, ziynet, ev eşyası, nakit para, kıymetli maden ve kasa içeriği terekenin aktifindedir. | Mirasbırakanın yanında bulunan ancak üçüncü kişiye ait emanet eşya terekeye yazılmaz, yazılmışsa istihkak yoluyla çıkarılır. |
| Banka hesapları | Mevduat, katılım hesabı, yatırım hesabı ve bireysel emeklilik birikiminin mirasbırakana ait kısmı terekeye girer. | Mirasbırakanın lehdar gösterdiği hayat sigortası bedeli doğrudan lehdara ödenir ve terekenin aktifine yazılmaz. |
| Şirket payları | Limited şirket payı, anonim şirket hissesi, kooperatif ortaklık payı ve şahıs şirketindeki pay terekeye dahildir. | Ortaklık sözleşmesinde payın mirasçılara geçmeyeceği kararlaştırılmışsa terekeye payın kendisi değil değeri girer. |
| Alacaklar | Kira alacağı, satış bedeli alacağı, maaş ve ikramiye alacağı, tazminat alacağı ile faiz alacakları terekenin aktifidir. | Nafaka alacağı ölümle sona erer; ödenmemiş birikmiş nafaka taksitleri ise alacak olarak terekeye girer. |
| Fikri ve sınai haklar | Eser üzerindeki mali haklar, patent, marka, tasarım ve lisans sözleşmelerinden doğan haklar terekeye geçer. | Eser sahibinin manevi hakları kişiye sıkı biçimde bağlı olduğundan mirasçılara aynı kapsamla geçmez, yalnızca kanunun izin verdiği ölçüde kullanılır. |
| Zilyetlik ve sözleşme konumu | Kiracılık konumu, bayilik, abonelik ve devam eden sözleşmelerdeki taraf konumu kural olarak mirasçılara geçer. | Mirasbırakanın kişisel edim yükümlülüğü taşıyan sözleşmeleri, örneğin bizzat ifası gereken hizmet borçları, ölümle sona erer. |
| Borçlar | Kredi borcu, kart borcu, vergi borcu, kefalet borcu, cenaze giderleri ve dava giderleri terekenin pasifindedir. | Mirasbırakanın kişiliğine bağlı para cezaları ölümle ortadan kalkar ve mirasçılara geçmez. |
| Tazminat talepleri | Mirasbırakanın sağlığında doğmuş maddi tazminat alacakları terekeye girer ve mirasçılar tarafından istenebilir. | Mirasçıların ölüm sebebiyle uğradığı destekten yoksun kalma zararı ve kendi manevi zararı terekeye değil, doğrudan mirasçıların kişisel malvarlığına aittir. |
| Sosyal güvenlik hakları | Mirasbırakanın ödenmemiş aylık ve ödenek alacakları terekenin aktifine yazılır. | Ölüm aylığı, cenaze ödeneği ve evlenme ödeneği hak sahiplerine sosyal güvenlik mevzuatı gereği ödenir; terekeye girmez ve mirastan pay esasına göre bölünmez. |
Terekeyi inceleyen bir avukatın ilk işi aktifi büyütmek değil, pasifi tam görmektir. Dosyaların büyük bölümünde mirasçılar yalnızca tapu kaydını ve banka bakiyesini biliyor, kefalet ve vergi borcunu bilmiyor. Oysa kefaletten doğan borç çoğu zaman terekenin aktifini aşar. Bu nedenle mirası kabul veya ret kararı verilmeden önce vergi dairesi, sosyal güvenlik kurumu, icra dosyaları ve kredi kayıtlarının birlikte taranması gerekir. Üç aylık ret süresi içinde yapılacak bu tarama, sonradan yıllar süren icra takiplerinin önüne geçer.
Terekeye Hangi Mallar Girer?
Terekeye giren değerleri önceden eksiksiz saymak mümkün değildir, çünkü her kişinin malvarlığı farklıdır. Buna karşılık değerlendirmede kullanılacak ölçüt tektir: hak, kişiliğe sıkı biçimde bağlı olmayıp devredilebiliyorsa terekeye girer. Bu ölçüt uygulandığında tapulu taşınmazdan tapusuz taşınmazın zilyetliğine, araçtan ziynete, kripto varlık hesabından oyun hesabındaki devredilebilir değerlere kadar geniş bir alan terekenin kapsamına girer.
Uygulamada en çok tartışılan kalemler şunlardır. Bireysel emeklilik birikiminde mirasbırakanın lehdar göstermediği kısım terekeye girer; lehdar gösterilmişse ödeme doğrudan lehdara yapılır. Tapusuz taşınmazda mülkiyet değil zilyetlik geçer, bu zilyetlik tescil davasının temelini oluşturur. Kiracılık konumu kural olarak mirasçılara geçer ve mirasçılar kira sözleşmesinin tarafı hâline gelir. Şirket payında ise şirket sözleşmesinin payın mirasçılara geçişini sınırlayıp sınırlamadığına bakılır; sınırlama varsa terekeye payın kendisi değil değeri girer.
Dijital değerler terekenin en yeni ve en sorunlu başlığıdır. Borsada tutulan kripto varlıklar, kullanıcı hesabına bağlı olduğundan kurum kayıtları üzerinden tespit edilebilir ve devredilebilir nitelikte olduğu için terekeye girer. Buna karşılık yalnızca mirasbırakanın bildiği bir anahtar ile korunan soğuk cüzdandaki varlık, hukuken terekeye dahildir ancak fiilen erişilemez. Bu tablo, terekenin kapsamı ile terekenin tahsil edilebilirliğinin ayrı sorunlar olduğunu gösterir. Benzer durum sosyal medya ve e-posta hesaplarında da görülür: hesabın kendisi kişiliğe bağlı olduğundan devredilmez, hesap içindeki parasal değer ise devredilebilir.
Terekeye Girmeyen Değerler ve Kişiye Bağlı Haklar
Bir hakkın terekeye girip girmediğini belirlemenin yolu, hakkın kime bağlı olduğunu sormaktır. Hak, belirli bir kişinin kişiliğiyle birlikte varsa ve o kişi olmadan anlamını yitiriyorsa terekeye geçmez. İntifa hakkı tipik örnektir: hak sahibi öldüğünde hak sona erer, mülkiyet yükten kurtulur ve mirasçılara bir şey geçmez. Oturma hakkı da aynı niteliktedir; devredilemez ve mirasçılara geçmez.
Manevi tazminat talebi daha ince bir ayrım gerektirir. Mirasbırakanın kişilik hakkının ihlalinden doğan manevi tazminat talebi kural olarak mirasçılara geçmez. Buna karşılık mirasbırakan bu talebi sağlığında ileri sürmüş, dava açmış ya da karşı tarafça kabul edilmişse, talep artık malvarlığı değeri kazandığı için terekeye dahil olur. Bu ayrım, devam eden davalarda mirasçıların davaya hangi sıfatla ve hangi talepler bakımından devam edebileceğini belirler.
Sosyal güvenlik yardımlarının terekeye girmemesi, mirası reddetmeyi düşünen aileler için çok önemli bir ayrıntıdır. Borca batık bir tereke sebebiyle mirası reddeden bir eş, ölüm aylığı hakkını kaybetmez; çünkü o aylık mirastan değil, sosyal güvenlik ilişkisinden doğar. Bu bilgi verilmediği için reddi miras kararını erteleyen ve üç aylık süreyi kaçıran çok sayıda dosya gördüm. İki hak birbirinden tamamen bağımsızdır ve birlikte değerlendirilmeleri gerekir.
Tereke Borçları ve Ödeme Sırası
Tereke borçlarını üç grupta görmek işi kolaylaştırır. Birinci grup mirasbırakanın kendi borçlarıdır: kredi, kart, vergi, prim, kira, fatura ve kefalet borçları. İkinci grup ölüm olayının doğurduğu borçlardır: cenaze ve defin giderleri, terekenin mühürlenmesi ve yazımı giderleri, tereke yöneticisinin ücreti. Üçüncü grup ise kanunun tereke borcu saydığı özel kalemlerdir: sağ kalan eşin mal rejiminden doğan alacağı ve mirasbırakanla birlikte yaşayıp onun bakımı altında olan kişilerin kanunda öngörülen bakım talepleri.
Vasiyet alacakları bu üç gruptan ayrı tutulur. Vasiyet alacaklısı terekenin değil mirasçıların borçlusudur ve alacağı ancak tereke borçları ödendikten sonra yerine getirilir. Bu sıralamanın pratik sonucu açıktır: borca batık bir terekede vasiyet yerine getirilmez. Mirasbırakanın “şu tablo yeğenime verilsin” biçimindeki iradesi, bankanın kredi alacağının önüne geçmez.
Mirasın reddi için kanun üç aylık bir süre öngörür. Yasal mirasçılar bakımından bu süre mirasçı olduklarını öğrendikleri tarihten, vasiyetname ile atanmış mirasçılar bakımından ise atanmanın kendilerine bildirildiği tarihten başlar. Süre hak düşürücü niteliktedir ve geçtikten sonra ret hakkı kullanılamaz. Yalnızca bir durum ayrıdır: mirasbırakanın ölüm tarihinde ödemeden aczi açıkça belli ya da resmen tespit edilmişse miras reddedilmiş sayılır ve mirasçıların ayrı bir beyanda bulunmasına gerek kalmaz. Buna karşılık bu hükme güvenip beklemek risklidir, çünkü aczin açıkça belli olduğu sonradan tartışma konusu olur. Güvenli yol, süre içinde sulh hukuk mahkemesine ret beyanında bulunmaktır. Dilekçenin içeriği için reddi miras dilekçesi örneği sayfamız kullanılabilir.
Miras Ortaklığı ve Terekenin Elbirliği Mülkiyeti
Elbirliği mülkiyeti, paylı mülkiyetten temel bir noktada ayrılır. Paylı mülkiyette her paydaşın belirli bir payı vardır ve bu payı serbestçe devredebilir. Elbirliği mülkiyetinde ise paylar bireyselleşmemiştir; mirasçıların hakkı terekenin bütünü üzerindedir. Bu nedenle bir mirasçı, “terekedeki dairenin dörtte birini satıyorum” diyerek tapuda devir yapamaz. Devredebileceği şey, somut bir mal değil miras payının bütünüdür.
Oybirliği kuralının istisnaları vardır. Terekenin korunmasına yönelik acele işler, örneğin zarar görmek üzere olan malın muhafazası ya da zamanaşımının kesilmesi için yapılacak işlemler, mirasçılardan biri tarafından tek başına yapılabilir. Ayrıca mirasçılar aralarından birini ya da üçüncü bir kişiyi temsilci olarak atayabilir; anlaşma sağlanamazsa sulh hâkiminden terekeye temsilci atanması istenebilir. Bu yol, mirasçılardan birinin ulaşılamadığı ya da sürekli engel çıkardığı dosyalarda tek çözümdür.
Mirasçıların Tereke Borçlarından Sorumluluğu
Müteselsil sorumluluk, miras hukukunun en ağır sonucudur ve mirasçıların çoğu bunu ancak icra takibi geldiğinde öğrenir. Alacaklı, mirasçıların kendi aralarındaki paylaşımla ilgilenmez; borcun tamamını dilediği mirasçıdan talep eder. Takibe maruz kalan mirasçı borcu öder ve diğer mirasçılara paylarını aşan kısım için rücu eder. Rücu alacağının tahsili ise ayrı bir dava ve ayrı bir zaman demektir.
Sorumluluk paylaşmayla sona ermez. Paylaşmadan sonra da mirasçılar tereke borçlarından bütün malvarlıklarıyla müteselsilen sorumlu olmaya devam eder; bu sorumluluk paylaşmadan ya da daha sonra ifası gereken borçlarda muaccel olmasından başlayarak beş yıl geçmekle zamanaşımına uğrar. Bu nedenle paylaşma sözleşmesi imzalanırken borçların kimin üstlendiğinin yazılması, mirasçılar arasında iç ilişkide değer taşır ancak alacaklıya karşı tek başına koruma sağlamaz.
Müteselsil sorumluluğun en acı sonucunu kefalet dosyalarında görüyorum. Mirasbırakan bir yakınının kredisine kefil olmuş, kredi ödenmemiş ve banka yıllar sonra mirasçılara yönelmiş oluyor. Mirasçılar o kefaletin varlığını hiç bilmemiş olabilir; ancak kabul edilmiş bir mirasta bilgisizlik koruma sağlamaz. Bu nedenle terekenin pasifi, ölümün hemen ardından ve üç aylık süre içinde taranmalıdır. Terekenin borç durumu belirsizse en akılcı yol, red ile kabul arasında sıkışmak yerine resmen defter tutulmasını istemektir.
Terekenin Korunması Tedbirleri
Koruma tedbirleri, terekenin eriyip gitmesini önlemek için tasarlanmıştır. Ölümün ardından geçen her hafta, terekedeki değerlerin el değiştirmesi, hesapların boşaltılması ya da eşyanın taşınması riskini büyütür. Bu nedenle koruma tedbiri istemi, dava değil çekişmesiz yargı işi olarak görülür ve kısa sürede karara bağlanır. İstem, mirasçılar, vasiyet alacaklıları, tereke alacaklıları ve ilgisi bulunan diğer kişiler tarafından yapılabilir.
Kanun bazı hâllerde koruma tedbiri alınmasını hâkimin takdirine bırakmaz. Mirasçılardan biri gaipse ya da yerleşim yeri bilinmiyorsa, mirasçılardan biri ergin değil ve yasal temsilcisi yoksa, mirasçıların tamamı belli değilse ya da kanunda bu yönde özel bir hüküm varsa tedbir zorunludur. Uygulamada en sık görülen senaryo, mirasçılardan birinin yurt dışında bulunması ve kendisine ulaşılamamasıdır.
İkisi sıkça birbirine karıştırılır. Koruma tedbiri istemi, terekedeki değerlerin kaybolmasını engellemeye yönelik bir güvenlik önlemidir ve mühürleme, yönetici atama gibi fiilî sonuçlar doğurur. Terekenin tespiti ise terekede nelerin bulunduğunu kayıt altına almaya yönelik bir tespit işlemidir ve sonucunda bir defter ortaya çıkar. Çoğu dosyada ikisi birlikte istenir: önce mallar korunur, ardından içerik yazılır. Terekenin tespitine ilişkin usul, yetkili mahkeme, delil toplama ve sürecin ayrıntıları bu rehberin kapsamı dışındadır ve ilgili tespit sayfamızda ayrıca ele alınmaktadır.
Tereke Defteri ve Resmen Defter Tutma
Resmen defter tutma, borç durumu belirsiz terekelerde mirasçının elindeki en değerli araçtır. Mantığı basittir: mirasçı, karanlıkta kabul ya da ret kararı vermek yerine mahkemeden terekenin envanterinin çıkarılmasını ister. Mahkeme alacaklıları ve borçluları ilan yoluyla davet eder, bildirilen alacak ve borçları deftere yazar. Defter tamamlandığında mirasçıya durumunu bildirmesi için süre verilir; mirasçı mirası reddedebilir, kayıtsız şartsız kabul edebilir, resmî tasfiye isteyebilir ya da deftere göre kabul edebilir.
Deftere göre kabul, mirasçıyı yalnızca deftere yazılmış borçlardan sorumlu kılar. Deftere yazılmamış bir alacak sonradan ortaya çıkarsa, kural olarak mirasçıdan istenemez. Bu sonuç, kefalet ve eski ticari borçların sonradan patladığı dosyalarda tam bir kalkan işlevi görür. İstemin bir aylık süre içinde yapılması zorunludur; süre geçtikten sonra mirasçının elinde yalnızca kabul ya da ret seçenekleri kalır.
Terekenin İçeriği Hangi Yollarla Ortaya Çıkarılır?
İlk yol en hızlısıdır. Mirasçılık belgesini alan mirasçı, bu belgeyle bankalara, tapu müdürlüklerine, trafik tescil birimlerine, vergi dairesine ve sosyal güvenlik kurumuna başvurarak mirasbırakana ait kayıtları sorabilir. Bu başvurular çoğu dosyada terekenin büyük bölümünü ortaya çıkarır ve mahkeme sürecine hiç gerek kalmaz. Elektronik devlet hizmetleri üzerinden yapılan sorgulamalar bu aşamayı önemli ölçüde kısaltmıştır.
İkinci ve üçüncü yollar, mirasçılar arasında güven kalmadığı, mirasçılardan birinin kayıtları paylaşmadığı ya da terekenin eridiğinden kuşku duyulduğu dosyalarda devreye girer. Burada artık mahkeme eliyle yapılan bir tespit söz konusudur ve elde edilen defter, sonraki paylaşma ve denkleştirme tartışmalarında delil değeri taşır. Terekenin tespitine ilişkin yetkili mahkeme, usul, süre, giderler ve istem dilekçesinin içeriği bu rehberin konusu değildir; bu başlıklar terekenin tespiti davası sayfamızda ayrıntılı biçimde ele alınır.
Terekeyi ortaya çıkarmak için ilk hamle olarak dava açılmasını çoğu dosyada gereksiz buluyorum. Mirasçılık belgesiyle yapılan kurum sorgulamaları, iki üç hafta içinde terekenin büyük bölümünü gösterir. Mahkeme yolu, ancak mirasçılar arasında bilgi saklandığı ya da mallar elden çıkarılmaya başlandığı dosyalarda gereklidir. Bu nedenle mirasçıya ilk görüşmede verdiğim görev listesi hep aynıdır: mirasçılık belgesini al, kurum sorgularını yap, sonucu birlikte değerlendirelim. Dava kararı bu tablonun üstüne kurulur.
Resmî Tasfiye, Kabul ve Red Arasındaki Seçim
Resmî tasfiye, mirasçının terekeyi hiç eline almadan tasfiye edilmesini istediği yoldur. Mirasçılardan her biri bu istemi ileri sürebilir; ancak diğer mirasçılardan biri mirası kabul etmişse istem dikkate alınmaz. Tasfiye, sulh mahkemesi tarafından ya da mahkemenin atadığı bir ya da birkaç memur eliyle yürütülür. Terekenin alacakları tahsil edilir, borçları ödenir, vasiyetler yerine getirilir ve artan değer mirasçılara dağıtılır.
Resmî tasfiyenin mirasçı bakımından en önemli sonucu, tereke borçlarından kişisel sorumluluğun doğmamasıdır. Mirasçı, terekenin borcundan dolayı kendi malvarlığıyla takip edilmez; ona yalnızca tasfiye sonunda bir şey artarsa o pay geçer. Bunun bedeli zamandır: resmî tasfiye, ilan süreleri, alacak incelemeleri ve satış işlemleri sebebiyle en uzun süren yoldur. Mirasçının basit ve küçük bir terekede resmî tasfiye istemesi, çoğu zaman masrafı değere yakınlaştırır.
Mirasın kabulü için imza atmak gerekmez. Mirasçı gibi davranmak yeterlidir. Terekedeki aracı satmak, banka hesabından para çekmek, kira sözleşmesini yenilemek, tapuda intikal yaptırmak ya da terekeye ait malı kendi kullanımına almak kabul sayılabilen davranışlardır. Bu davranışlardan sonra mirası reddetmek mümkün olmaz ve mirasçı tereke borçlarıyla karşı karşıya kalır. Buna karşılık terekenin korunmasına yönelik işlemler, örneğin sigortanın yenilenmesi, kilidin değiştirilmesi ya da bozulacak malın muhafazası kabul sayılmaz. Red düşünülen dosyalarda bu çizginin dışına çıkılmaması gerekir; ölçüt, yapılan işin terekeyi korumaya mı yoksa terekeden yararlanmaya mı yöneldiğidir.
Terekenin Vergi ve Harç Yönü
Terekenin vergi yönü, mirasçıların en sık ihmal ettiği başlıktır. Veraset ve intikal vergisi beyannamesi, mirasın kabul edilip edilmediğinden bağımsız bir yükümlülüktür ve terekenin aktifi üzerinden hesaplanır. Beyannamede terekedeki taşınmazlar, araçlar, banka hesapları, şirket payları ve alacaklar gösterilir; borçlar ile cenaze giderleri indirim kalemi olarak dikkate alınır. Vergi, belirli istisna tutarlarının üzerindeki kısım için doğar ve kanunda öngörülen taksitlerle ödenir.
Beyannamenin verilmemesi ya da eksik verilmesi iki ayrı sorun doğurur. Birincisi mali sorumluluktur: vergi aslı yanında gecikme faizi ve vergi ziyaı cezası gündeme gelir. İkincisi işlem engelidir: tapu müdürlüğü, mirasçılar adına intikal ya da devir işlemini ilişiksizlik belgesi olmadan yapmaz. Bu nedenle mirasçıların dairenin tapusunu almak için bankadaki bakiyeyi beklemesi, çoğu zaman gereksiz bir zaman kaybı olur; iki işlem paralel yürütülebilir.
Terekeye İlişkin Yargıtay Uygulaması
İçtihadın yönünü anlamak, madde metnini okumak kadar önemlidir. Aşağıdaki başlıklar, Yargıtay’ın tereke uyuşmazlıklarında istikrarlı biçimde uyguladığı ölçütleri karar numarası verilmeksizin özetler. Her dosyada sonucu belirleyen şey bu ölçütlerin somut olaya nasıl oturduğudur; bu nedenle aşağıdaki başlıklar bir sonuç vaadi değil, değerlendirme çerçevesidir.
Tereke uyuşmazlıklarında internette dolaşan karar özetlerinin önemli bölümü, kararın dayandığı somut olaydan koparılmış durumdadır. Aynı maddeye dayanan iki karar, olayın ayrıntısı farklı olduğu için zıt sonuçlar doğurabilir. Örneğin terekeye ilişkin bir satışın geçerliliği, diğer mirasçıların sonradan onay verip vermediğine göre tamamen değişir. Bu nedenle bu rehberde içtihadın yönü anlatılmış, karar numarası verilmemiştir. Dosyanızda bir kararın emsal olup olmadığı, ancak olayların karşılaştırılmasıyla söylenebilir; aksi hâlde karar numarası güven değil yanlış yönlendirme üretir.
Tereke İşlerinde Yapılan Yaygın Hatalar
Hataların ortak kaynağı aynıdır: terekeye mal yığını olarak bakmak. Bu bakış, borçları ikinci plana atar, mirasçılar arasındaki elbirliği ilişkisini görmez ve sürelerin işlemeye başladığını fark etmez. Oysa tereke, ilk günden itibaren saat işleyen bir hukuki kütledir. Ölümün ardından geçen birinci ay, çoğu dosyada sonraki beş yılı belirler.
Ankara’da Tereke İşleri ve Ayboğa Avukatlık Bürosu
Ankara, kamu görevlilerinin, emeklilerin ve çok sayıda şirket ortağının bulunduğu bir yargı çevresi olduğu için tereke dosyalarının yapısı da farklılaşır. Burada en sık karşılaşılan üç tablo vardır. Birincisi, mirasbırakanın birden fazla ilde taşınmazı bulunan ve mirasçılarının farklı şehirlerde yaşadığı dosyalardır; bu dosyalarda temsilci atanması süreci hızlandırır. İkincisi, şirket payının terekede bulunduğu ve payın mirasçılara geçişinin şirket sözleşmesiyle sınırlandırıldığı dosyalardır. Üçüncüsü, mirasbırakanın kefaletten doğan borcunun sonradan ortaya çıktığı dosyalardır; burada resmen defter tutma istemi belirleyici olur.
Her üç tabloda da sürecin kaderini belirleyen şey ilk otuz gündür. Mirasçılık belgesinin alınması, kurum sorgularının yapılması, koruma tedbirinin gerekip gerekmediğinin değerlendirilmesi ve ret ile defter sürelerinin takvime yazılması bu süre içinde tamamlanmalıdır. Sonradan açılacak davalar, bu ilk adımların doğru atılmış olmasına dayanır. Miras uyuşmazlığının çekişmeli hâle geldiği dosyalarda izlenecek yol için Ankara miras avukatı sayfamız yol gösterici olur.
Ayboğa Avukatlık Bürosu, Çankaya’daki ofisinden miras hukuku alanında vekillik hizmeti vermektedir. Büro, terekenin tespiti ve korunması işlemleri, mirasçılık belgesinin alınması, mirasın reddi ve resmen defter tutma başvuruları, tereke borçlarına karşı yürütülen icra takiplerinde savunma, paylaşma ve denkleştirme davaları ile veraset ve intikal vergisi süreçlerini birlikte yürütür. Dosyanızla ilgili ilk değerlendirme için mirasçılık belgesini, varsa vasiyetnameyi ve bildiğiniz borç kalemlerinin listesini iletmeniz yeterlidir. Büroya ve diğer çalışma alanlarımıza Ankara avukat sayfamızdan ulaşabilirsiniz.
Tereke Hakkında Sıkça Sorulan Sorular
Tereke nedir, kısa tanımı nasıl yapılır?
Tereke ile miras arasındaki fark nedir?
Terekeye hangi mallar girmez?
Tereke defterini kim tutar?
Mirasçılar tereke borçlarından ne ölçüde sorumludur?
Borca batık bir terekede ne yapılmalıdır?
Mirasçılardan biri terekedeki malı tek başına satabilir mi?
Terekenin korunması için hangi tedbirler alınabilir?
Ölüm aylığı terekeye girer mi, mirası reddeden ölüm aylığı alabilir mi?
Terekenin değeri hangi tarihe göre belirlenir?
Veraset ve intikal vergisi beyannamesi ne zaman verilir?
Terekede neler olduğunu öğrenmek için dava açmak zorunlu mu?
İlgili Rehberler
Terekenin içeriğinin mahkeme eliyle tespit edilmesi: yetkili mahkeme, usul, delil toplama, süre ve giderler.
Kimlerin mirasçı olduğunu ve paylarını gösteren belgenin mahkemeden ya da noterden alınma usulü.
Borca batık terekede üç aylık süre içinde sulh hukuk mahkemesine verilecek ret beyanının içeriği ve ekleri.
Mirasçılar anlaşamadığında terekenin paylaştırılması: görevli mahkeme, paylaşma biçimleri ve süreç.
Kaynakça
Av. Çağrı Ayboğa Kimdir?
Ayboğa Avukatlık Bürosu - Ankara Barosu Sicil No: 34507 - Çankaya / Ankara
Av. Çağrı Ayboğa, Ankara Barosu’na kayıtlı bir avukattır ve miras hukuku ile gayrimenkul hukuku alanlarında çalışmaktadır. Terekenin tespiti ve korunması işlemleri, mirasçılık belgesinin alınması, mirasın reddi ve resmen defter tutma başvuruları, tereke borçlarına karşı yürütülen icra takiplerinde savunma, paylaşma, denkleştirme ve tenkis davaları ile veraset ve intikal vergisi süreçlerini birlikte yürütmektedir.
Bu rehber 4721 sayılı Türk Medeni Kanunu, 6100 sayılı Hukuk Muhakemeleri Kanunu, 2004 sayılı İcra ve İflas Kanunu ve 7338 sayılı Veraset ve İntikal Vergisi Kanunu esas alınarak hazırlanmış, hukuki doğruluğu 29 Ekim 2026 tarihinde Av. Çağrı Ayboğa tarafından denetlenmiştir. Metin bilgilendirme amaçlıdır; her dosya kendi belgeleriyle değerlendirilmelidir.
Bir yakınınızın terekesinde nelerin bulunduğunu, borçlardan sorumlu olup olmadığınızı ya da ret ve defter sürelerinin dolup dolmadığını öğrenmek istiyorsanız mirasçılık belgesi ile bildiğiniz borç kalemlerini iletin; dosyanızı birlikte değerlendirelim.
Danışmanlık ücretlidir. Görüşme ücretleri 2025-2026 TBB Avukatlık Asgari Ücret Tarifesi uyarınca uygulanır.