Ticaret Hukuku - Finansal Kiralama - Son Güncelleme: 29 Ekim 2026
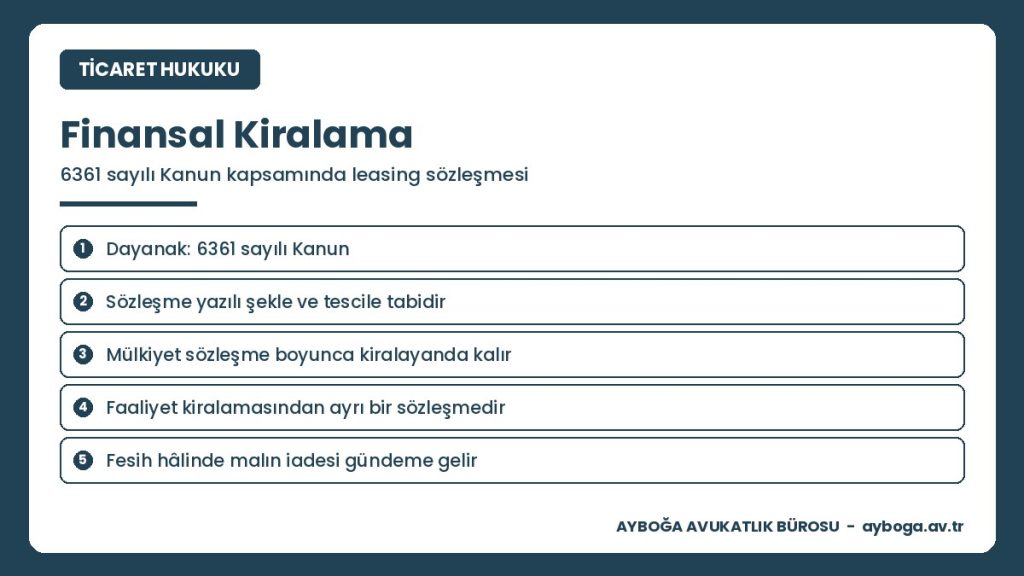
Finansal kiralama sözleşmesi, kiralayanın kiracının seçtiği yatırım malını satıcıdan satın alıp zilyetliğini belirli bir süre ve kira bedeli karşılığında kiracıya bıraktığı sözleşmedir. 6361 sayılı Kanun m. 18 ve devamında düzenlenir; geçerliliği yazılı şekle bağlıdır ve taşınırlarda noterde özel sicile tescil, taşınmazlarda tapu şerhi gerekir. Mülkiyet süre boyunca kiralayanda kaldığı için mal, kiracının borcu nedeniyle haczedilemez. Rehberi Ayboğa Avukatlık Bürosu güncel mevzuat ve yerleşik içtihat doğrultusunda hazırlamıştır.
Madde hakkında kısa not: Madde, finansal kiralamayı kendine özgü bir sözleşme tipi olarak tanımlar ve işlemin finansman niteliğini metnin içine yerleştirir: mal, kiracının talebi ve seçimi üzerine edinilir. Tanımda yer alan “bizzat kiracıdan satın aldığı” ibaresi sat ve geri kirala işleminin kanuni dayanağıdır. Sözleşmenin şekli, tescili, tarafların borçları ve sona ermesi aynı Kanunun izleyen maddelerinde düzenlenir; Kanunda hüküm bulunmayan hâllerde Türk Borçlar Kanunu’nun genel hükümleri ile kira sözleşmesine ilişkin kurallar niteliğine uygun düştüğü ölçüde uygulanır.
Bir üretim işletmesi, siparişlerini karşılamak için yeni bir işleme merkezine ihtiyaç duyar. Makinenin bedeli, işletmenin bir yıllık nakit akışına yakındır. İşletme makineyi peşin almak yerine finansal kiralama yoluna gider: makineyi kendisi seçer, finansal kiralama şirketi makineyi satıcıdan satın alır, makine doğrudan fabrikaya teslim edilir ve işletme bedeli kırk sekiz ay boyunca taksitlerle öder. İki yıl sonra işletme ödeme güçlüğüne düşer ve bir ihtar gelir. Dosyanın seyrini belirleyecek olan şey, makinenin kimin mülkiyetinde olduğu ve ihtarın usulüne uygun gönderilip gönderilmediğidir.
Bu rehber, finansal kiralama sözleşmesini 6361 sayılı Kanun ekseninde adım adım ele alır: sözleşmenin unsurlarını ve üçlü ilişkinin işleyişini, yazılı şekil şartı ile noter tescili ve tapu şerhini, tarafların borçlarının dağılımını, mülkiyetin kiralayanda kalmasının haciz ve iflas karşısındaki sonuçlarını, temerrüt ve fesih usulünü, malın iadesi ile alacağın tasfiyesini, sat ve geri kirala işleminin kurgusunu ve uyuşmazlıklarda izlenecek yolu açıklar. Finansal kiralama, faaliyet kiralaması ve taksitli satış arasındaki fark ise tek bir tabloda karşılaştırmalı olarak gösterilir.
Finansal kiralama sözleşmenizde fesih ihtarı mı aldınız, yoksa sözleşme öncesi denetim mi istiyorsunuz? Dosyayı birlikte inceleyelim.
Finansal Kiralama Sözleşmesi Nedir?
Finansal kiralama, ticaret hayatında leasing adıyla bilinen ve bir işletmenin ihtiyaç duyduğu yatırım malını öz kaynağını eritmeden edinmesini sağlayan finansman yöntemidir. İşlemin özü basittir: kiracı malı seçer, kiralayan o malı satıcıdan satın alır, mal doğrudan kiracıya teslim edilir ve kiracı sözleşme süresince kira bedellerini öder. Sözleşmenin sonunda mal iade edilir ya da sözleşmede kararlaştırılmışsa sembolik bir bedelle kiracıya devredilir.
Bu yapının hukuki niteliği uzun süre tartışılmıştır. İşlem bir yönüyle kiraya, bir yönüyle kredi ilişkisine, bir yönüyle de taksitli satışa benzer. Yürürlükteki düzenleme tartışmayı kendi içinde çözmüş ve finansal kiralamayı kendine özgü bir sözleşme tipi olarak kanunlaştırmıştır. Bu nedenle sözleşmeye önce 6361 sayılı Finansal Kiralama, Faktoring, Finansman ve Tasarruf Finansman Şirketleri Kanunu hükümleri, bu Kanunda hüküm bulunmayan hâllerde ise Türk Borçlar Kanunu’nun genel hükümleri ve kira sözleşmesine ilişkin kurallar niteliğine uygun düştüğü ölçüde uygulanır.
Finansal kiralamada kiralayanın amacı malı kullandırmak değil, malın bedelini finanse etmektir. Kiralayan malı yalnızca kiracının isteği üzerine ve kiracının seçtiği satıcıdan satın alır; malın teknik özelliklerini, markasını ve fiyatını kiracı belirler. Bu ekonomik gerçek, sözleşmenin pek çok hükmünün yorumunda belirleyicidir. Malın ayıplı çıkması hâlinde kiracının satıcıya karşı doğrudan talep hakkına sahip olması, bakım ve hasar riskinin kiracıya yüklenmesi, sigorta primlerinin kiracıya ait olması hep bu mantıktan doğar. Kiralayan bir satıcı ya da üretici gibi değil, bir finansman kuruluşu gibi sorumlu tutulur.
Sözleşmenin tarafı olabilecek kiralayanlar da bu nedenle sınırlıdır. Finansal kiralama faaliyeti, ilgili kuruma izin vermeye yetkili kurumdan izin almış finansal kiralama şirketleri ile katılım bankaları, kalkınma ve yatırım bankaları tarafından yürütülebilir. Herhangi bir ticaret şirketinin ya da gerçek kişinin kendi malını finansal kiralama adı altında kiralaması, bu sözleşme tipinin sağladığı korumalardan yararlanmasını sağlamaz. Böyle bir ilişki, somut unsurlarına göre adi kira ya da taksitli satış olarak nitelendirilir.
Kiracı tarafında ise böyle bir sınırlama yoktur; ancak uygulamada kiracının ticari ya da mesleki bir faaliyet yürütmesi gerekir. Çünkü sözleşmenin konusu yatırım mallarıdır ve kişisel ihtiyaçların giderilmesine yönelik tüketim malları finansal kiralama kapsamına girmez. Buzdolabı, cep telefonu ya da ev eşyası için finansal kiralama sözleşmesi kurulamaz; bu tür işlemler tüketici kredisi ya da taksitli satış olarak değerlendirilir.
Sözleşmenin Unsurları ve Üçlü İlişkinin İşleyişi
Finansal kiralama tek bir sözleşme gibi görünse de arkasında iki ayrı hukuki ilişki vardır. Birincisi kiralayan ile satıcı arasındaki satış sözleşmesidir; kiralayan malın mülkiyetini bu sözleşmeyle kazanır. İkincisi kiralayan ile kiracı arasındaki finansal kiralama sözleşmesidir; kiracı zilyetliği bu sözleşmeyle kazanır. Satıcı ile kiracı arasında kural olarak doğrudan bir sözleşme ilişkisi kurulmaz, buna karşılık malın seçiminden teslimine kadar süreçte bu iki taraf sürekli temas hâlindedir.
Üçlü ilişkinin en çok tartışma doğuran yönü, malın ayıplı ya da geç teslim edilmesi hâlinde kiracının kime başvuracağıdır. Kiralayan malı satıcıya sipariş etmiş ve bedelini ödemiştir; ancak malın teknik özelliklerini seçen kiracıdır. Bu nedenle sözleşmelerde kiralayanın malın ayıbından doğan sorumluluğunun kiracıya devredildiği, kiracının satıcıya karşı doğrudan dava açabileceği düzenlenir. Böyle bir devir bulunmasa bile kiracının kiralayandan satış sözleşmesinden doğan hakları kendisine temlik etmesini istemesi mümkündür.
Dosyalarda en sık karşılaştığım tablo, kiracının ayıplı makineyi teslim aldıktan sonra kira ödemelerini kesmesidir. Bu hamle neredeyse her zaman kiracının aleyhine sonuç doğurur. Çünkü ayıp satış ilişkisinden, kira borcu ise finansal kiralama ilişkisinden doğar ve biri diğerinin ifasını askıya almaz. Doğru yol, ödemeleri sürdürerek satıcıya karşı ayıp hükümlerine dayanmak ve aynı anda malın durumunu kayıt altına almaktır. Ödemeyi kesen kiracı, haklı olduğu bir ayıp iddiasına rağmen temerrüde düşmüş sayılır ve sözleşmenin feshi ile malın iadesi riskiyle karşılaşır.
Taraflar: Kiralayan, Kiracı ve Satıcı
Kiralayan, üçlü ilişkinin merkezinde yer alır. Hem satıcı ile satış sözleşmesi, hem kiracı ile finansal kiralama sözleşmesi kurar. Bu konum ona iki yönlü bir sorumluluk yükler: satıcıya karşı bedeli ödemek, kiracıya karşı malın zilyetliğini sağlamak. Kiralayanın asli borcu malı kiracının kullanımına hazır hâlde bırakmaktır. Mal teslim edildikten sonra kiralayanın edim yükümlülüğü büyük ölçüde sona erer; ilişki bir finansman ilişkisine dönüşür ve kiralayanın beklediği tek şey ödeme planına uygun tahsilattır.
Kiracının borçları daha geniştir. Kira bedelini ödemek, malı sözleşmeye ve amacına uygun kullanmak, bakımını yapmak, sigorta primlerini ödemek, malı kiralayanın izni olmadan devretmemek ve üçüncü kişilerin mala yönelttiği taleplerden kiralayanı haberdar etmek kiracıya düşer. Bu borçların kapsamı, finansal kiralamayı adi kiradan ayıran en belirgin noktadır: adi kirada esaslı onarımlar kiraya verene ait olduğu hâlde, finansal kiralamada bakım ve onarım yükü kiracıda toplanır.
Satıcının konumu özellikle uluslararası işlemlerde önem kazanır. Mal yurt dışından ithal ediliyorsa teslim, gümrükleme ve montaj süreçlerinin hangi tarafa ait olduğu sözleşmede açıkça gösterilmelidir. Aksi hâlde malın kullanıma hazır hâle gelmesindeki gecikme, kira bedellerinin işlemeye başladığı tarih bakımından uyuşmazlık doğurur. Sözleşmelerde kira bedellerinin teslim tutanağının imzalanmasıyla işlemeye başlayacağının kararlaştırılması bu riski büyük ölçüde ortadan kaldırır.
Sözleşmenin Konusu: Hangi Mallar Finansal Kiralamaya Elverişlidir?
Malın bağımsız olarak asli niteliğini koruması şartı, uygulamada en çok gözden kaçan unsurdur. Bir makinenin tek başına sökülüp taşınabilmesi ve ekonomik değerini koruması gerekir. Bir binaya bütünleyici parça hâline gelecek biçimde monte edilen ve sökülmesi hâlinde değerini yitiren unsurlar sözleşme konusu olamaz. Bu şart yalnız teorik bir sınır değildir; sözleşmenin feshi hâlinde malın iadesinin fiilen mümkün olup olmadığını da belirler.
Malın niteliği, sözleşmenin tescil rejimini de belirler. Taşınır mallara ilişkin sözleşmeler, kiracının yerleşim yerindeki noterlikte özel sicile tescil edilir. Taşınmazlara ilişkin sözleşmeler tapu kütüğünün beyanlar hanesine şerh edilir. Tescile tabi taşınırlar bakımından, örneğin araçlar ve gemiler için, kendi özel siciline kayıt gerekir. Tescil ve şerh yalnızca bir usul işlemi değildir; malın kiracının alacaklıları tarafından haczedilmesini önleyen koruma da buradan doğar.
Tescil ve şerh, sözleşmenin tarafları arasındaki geçerliliğini değil, üçüncü kişilere karşı ileri sürülebilirliğini etkiler. Tescil edilmemiş bir sözleşmede kiralayan, malın kendi mülkiyetinde bulunduğunu kiracının alacaklılarına karşı güçlükle ispat eder. Kiracının mal varlığına yönelen haciz işlemlerinde, kiralanan malın üçüncü kişiye ait olduğu iddiası tescil kaydıyla desteklenmediğinde uyuşmazlık uzar ve malın muhafaza altına alınması riski doğar. Bu nedenle tescil, kiralayan bakımından sözleşmenin en kritik tamamlayıcı işlemidir ve teslimden önce tamamlanmalıdır.
Şekil Şartı, Noter Tescili ve Tapu Şerhi
Kira sözleşmesinde şekil serbestliği ilkesi geçerli olduğu hâlde finansal kiralamada durum tersidir: sözleşmenin geçerliliği yazılı şekle bağlıdır. Sözlü olarak kurulan ya da yazılı bir metne bağlanmayan bir finansal kiralama ilişkisi geçerli sayılmaz. Bu kural, hem kiracıyı uzun süreli ve yüksek tutarlı bir yükümlülüğe düşünmeden girmekten korur, hem de mülkiyetin kimde olduğunun üçüncü kişiler bakımından açıkça belirlenmesini sağlar.
Şerh ve tescilin süresi de önemlidir. Şerh, sözleşme süresi boyunca korunur ve sözleşme sona erdiğinde terkin edilir. Sözleşmenin devri, süresinin uzatılması ya da kira bedellerinin değiştirilmesi hâlinde bu değişikliklerin de aynı usulle tescil edilmesi gerekir. Tescil edilmeyen değişiklikler taraflar arasında geçerli olmakla birlikte üçüncü kişilere karşı ileri sürülemez; bu durum özellikle kiracının iflası hâlinde ağır sonuç doğurur.
Finansal Kiralama, Faaliyet Kiralaması ve Taksitli Satış Farkı
Bu üç işlem ekonomik sonuçları bakımından birbirine benzediği için uygulamada sık karıştırılır. Ayrımın pratik önemi büyüktür: işlemin niteliği, uygulanacak kanun hükümlerini, malın haczedilip edilemeyeceğini, vergilendirme rejimini ve sözleşmenin feshi hâlindeki tasfiye biçimini belirler. Sözleşmeye verilen ad belirleyici değildir; nitelendirme, sözleşmenin içeriğine ve tarafların gerçek iradesine göre yapılır.
| Ölçüt | Finansal kiralama | Faaliyet kiralaması | Taksitli satış |
|---|---|---|---|
| Hukuki dayanak | 6361 sayılı Kanun m. 18 ve devamı | 6098 sayılı Türk Borçlar Kanunu kira hükümleri | 6098 sayılı Türk Borçlar Kanunu satış hükümleri |
| İşlemin amacı | Yatırım malının finansmanı | Malın geçici süreyle kullanılması | Malın mülkiyetinin bedel karşılığı devri |
| Mülkiyetin durumu | Sözleşme süresince kiralayanda kalır, sürenin sonunda devri kararlaştırılabilir | Kiraya verende kalır, devir söz konusu değildir | Teslimle ya da sözleşmede kararlaştırılan anda alıcıya geçer |
| Sözleşmenin şekli | Yazılı şekil zorunludur, taşınır ve taşınmaz ayrımına göre tescil ya da özel sicile şerh gerekir | Şekil serbestliği geçerlidir | Taşınmazda resmi şekil, taşınırda şekil serbestliği |
| Kiralayanın niteliği | Katılım bankası, kalkınma ve yatırım bankası ya da izin alan finansal kiralama şirketi | Herkes kiraya veren olabilir | Herkes satıcı olabilir |
| Sözleşme konusu mal | Yalnız yatırım niteliğindeki taşınır ve taşınmaz mallar, tüketim malları kapsam dışıdır | Her türlü taşınır ve taşınmaz | Her türlü taşınır ve taşınmaz |
| Hasar ve bakım riski | Kural olarak kiracıya aittir, zilyetlikten doğan sorumluluk kiracıda toplanır | Olağan bakım kiracıda, esaslı onarım kiraya verendedir | Teslimden sonra alıcıya geçer |
| Sigorta yükümlülüğü | Malın sigortalanması kanunen zorunludur, primi kiracı öder | Kanunen zorunlu değildir | Kanunen zorunlu değildir |
| Sürenin sonundaki durum | Mal iade edilir, satın alma hakkı kararlaştırılmışsa kiracı tarafından kullanılır | Mal iade edilir | Mülkiyet zaten alıcıdadır |
| Üçüncü kişilere karşı etki | Tescil ve şerh sayesinde mal kiracının alacaklıları tarafından haczedilemez | Kira ilişkisi kural olarak kişiseldir | Alıcının alacaklıları malı haczedebilir |
| Erken sona erdirmede sonuç | Fesih hâlinde malın iadesi ve kalan alacak için tazminat gündeme gelir | Fesih hâlinde kural olarak kira alacağı tasfiye edilir | Dönme hâlinde ödenenlerin iadesi gündeme gelir |
| Tipik kullanım alanı | Makine, iş makinesi, tıbbi cihaz, ticari araç, fabrika binası | Araç kiralama, ofis kiralama, kısa süreli ekipman kullanımı | Ticari ya da bireysel mal alımı |
Tablodaki ölçütlerden en belirleyici olanı mülkiyetin durumu ile sürenin sonundaki tasfiyedir. Finansal kiralamada kiracı, sözleşme süresince malı tam bir malik gibi kullanır, bakımını yapar, sigortalar ve hasar riskini taşır; buna karşılık mülkiyet kiralayanda kalır. Bu ayrışma, işlemin hem kiracıya mülkiyetin ekonomik faydasını hem kiralayana teminat niteliğinde bir hak sağlamasını mümkün kılar. Finansal kiralamanın bir teminat işlemi olarak da nitelendirilmesinin sebebi budur.
Nitelendirme tartışması çoğunlukla icra aşamasında ortaya çıkar. Kiracının alacaklısı malı haczettirir, kiralayan istihkak iddiasında bulunur ve dosyada sözleşmenin gerçekten finansal kiralama olup olmadığı tartışılır. Bu dosyalarda tescil kaydı, ödeme planı, malın faturasının kime kesildiği ve sigorta poliçesindeki dain ve mürtehin kaydı birlikte değerlendirilir. Bu dört belge eksiksizse kiralayanın konumu güçlüdür; eksikse işlem adi kira ya da gizli bir taksitli satış olarak nitelendirilebilir ve mal kiracının mal varlığına dahil sayılır.
Tarafların Borçları ve Sorumluluk Dağılımı
Finansal kiralamada borçların dağılımı, adi kiradan belirgin biçimde ayrılır. Adi kirada kiraya veren malı kullanıma elverişli hâlde bulundurmakla ve esaslı onarımları yapmakla yükümlüdür; finansal kiralamada ise kiralayanın yükümlülüğü teslimle büyük ölçüde tükenir. Bunun sebebi işlemin finansman niteliğidir: kiralayan bir mal sağlayıcısı değil, bedeli finanse eden taraftır.
Kiralayanın sorumluluğu bakımından tartışılan iki nokta vardır. Birincisi malın hiç teslim edilmemesi hâlidir; kiralayan satıcıyı seçmemiş olsa bile malın kiracıya ulaşmasını sağlamakla yükümlü olduğundan teslim gerçekleşmezse kiracı sözleşmeden doğan haklarını kullanabilir. İkincisi malın ayıbı hâlidir; burada kiralayanın sorumluluğu sözleşmeyle sınırlandırılabilir ve kiracının satıcıya karşı doğrudan talep hakkı kararlaştırılabilir. Ancak kiralayan, malın satın alınmasında ya da satıcının seçiminde kendisi etkin rol oynadıysa sorumluluktan tamamen kurtulamaz.
Mülkiyetin Kiralayanda Kalması ve Bunun Hukuki Sonuçları
Mülkiyetin kiralayanda kalması, finansal kiralamayı diğer finansman yöntemlerinden ayıran en güçlü özelliktir. Kiralayan, verdiği finansmanın karşılığında ayrı bir teminat almak zorunda kalmaz; malın mülkiyeti kendiliğinden teminat işlevi görür. Kiracı bakımından da bu durum avantaj doğurur: malın bedelinin tamamını peşin ödemeden yatırımı hayata geçirir ve kendi öz kaynağını işletme sermayesi olarak kullanmaya devam eder.
Mülkiyetin kiralayanda kalması hukuki bir tespit olmakla birlikte muhasebe ve vergi uygulamasında işlem ekonomik özüne göre kaydedilir. Finansal kiralama konusu mal, kiracının bilançosunda kullanım hakkı olarak varlık tarafında, kira yükümlülüğü ise borç tarafında gösterilir ve amortismana tabi tutulur. Bu ikilik, hukuki ve mali nitelendirmenin birbirinden ayrı yürüdüğünü gösterir. Dosyalarda mali tablolardaki bu kayıt, kimi zaman kiracının malın maliki olduğu iddiasına dayanak yapılır. Böyle bir çıkarım doğru değildir; mülkiyetin kime ait olduğu sözleşme ve tescil kaydıyla belirlenir.
Sigorta, Bakım Yükümlülüğü ve Hasar Riski
Sigorta yükümlülüğünün kanunla zorunlu kılınmasının sebebi açıktır: mal kiralayan bakımından verdiği finansmanın tek teminatıdır. Malın yanması, çalınması ya da kaza sonucu kullanılamaz hâle gelmesi, kiralayanın alacağını karşılıksız bırakma riski doğurur. Bu nedenle poliçede kiralayanın hak sahibi olarak gösterilmesi ve sigorta tazminatının doğrudan kiralayana ödenmesi kararlaştırılır.
Bakım yükümlülüğünün kiracıda olması, malın iade aşamasında ayrı bir tartışma başlığı doğurur. Sözleşmenin sona ermesiyle mal kiralayana olağan kullanımdan doğan aşınma dışında bir eksiklik bulunmaksızın iade edilir. Periyodik bakımların yapılmamış olması, malın değerinde oluşan kaybın kiracıdan istenmesine imkân verir. Bu nedenle bakım kayıtlarının, servis formlarının ve yedek parça faturalarının sözleşme süresince saklanması kiracı bakımından önem taşır.
Hasar riskinin kiracıya yüklenmesi mutlak değildir. Hasar kiralayanın ya da satıcının kusurundan kaynaklanıyorsa, örneğin malın baştan ayıplı teslim edilmesi ve bu ayıbın hasara yol açması hâlinde, riskin kiracıya ait olduğu kaydı amacına aykırı biçimde uygulanamaz. Benzer biçimde malın tamamen yok olması hâlinde kiracının kira ödemeye devam etmesinin beklenip beklenemeyeceği, sözleşmenin kalan süresi ve sigorta tazminatının karşıladığı tutar birlikte değerlendirilerek belirlenir.
Kira Bedelinin Ödenmemesi, Temerrüt ve İhtar Süreleri
Finansal kiralamada temerrüt rejimi, Kanunda özel olarak düzenlenmiştir ve genel kira hükümlerinden ayrılır. Kiralayan, ödemede gecikme hâlinde doğrudan fesih yoluna gitmez; önce kiracıya ödeme için süre verir. Bu süre içinde ödeme yapılmazsa fesih hakkı doğar. Sürenin sonunda mülkiyetin kiracıya geçeceğinin kararlaştırıldığı sözleşmelerde kanun daha uzun bir süre öngörür; çünkü kiracı bu sözleşmelerde malın bedelini önemli ölçüde ödemiş durumdadır ve fesih onun bakımından daha ağır sonuç doğurur.
Kiracının ödemeleri düzensiz yapması da ayrı bir fesih sebebi oluşturur. Bir yıl içinde sözleşmede yer alan kira bedellerinden kanunda gösterilen sayıda bedeli zamanında ödemeyerek ihtara muhatap olan kiracılarla yapılan sözleşmeler feshedilebilir. Bu hüküm, ödemelerini her seferinde ihtar sonrası yapan ve sözleşmeyi fiilen sürüncemede bırakan kiracılara karşı kiralayanı korur. Düzensiz ödeme iddiasının dayanağı gönderilen ihtarlardır; bu nedenle ihtarların tebliğ belgeleriyle birlikte saklanması önemlidir.
Fesih ihtarlarında en sık rastladığım kusur, ihtarda istenen tutarın dayanağının gösterilmemesidir. “Birikmiş kira borcunuzu ödemeniz” biçiminde kurulan bir ihtar, hangi taksitlerin ödenmediğini, hangi tutarın asıl alacak, hangi tutarın gecikme faizi olduğunu göstermediği için kiracıya ödeme yapma imkânı vermez. Böyle bir ihtarın verdiği sürenin geçmesine dayanan fesih, dosyada tartışmaya açık kalır. İhtarda taksit numaralarının, vade tarihlerinin ve tutarların tek tek gösterilmesi, hem fesihi hem sonraki icra takibini sağlam temele oturtur.
Sözleşmenin Sona Ermesi: Olağan ve Olağanüstü Sebepler
Kanun, sona erme sebeplerini olağan ve olağanüstü olmak üzere iki grupta düzenler. Olağan sona erme, tarafların iradesine ya da bir fesih bildirimine ihtiyaç duymaksızın kendiliğinden gerçekleşir. Olağanüstü sona erme ise bir tarafın fesih hakkını kullanmasına bağlıdır. Her iki grupta da sözleşmede aksinin kararlaştırılması mümkündür; hükümlerin çoğu emredici nitelikte değildir.
Sözleşmenin uzatılması bakımından da özel bir düzenleme vardır. Taraflardan her biri, sürenin bitiminden belirli bir süre önce bildirmek kaydıyla sözleşmenin mevcut ya da yeni şartlarla uzatılmasını isteyebilir. Ancak uzatma, karşı tarafın da kabulüne bağlıdır; tek taraflı bir talep uzatma sonucu doğurmaz. Uygulamada bu hüküm, sözleşme sonunda satın alma hakkı bulunmayan kiracılar bakımından malı kullanmaya devam etme imkânı sağlar.
Malın İadesi, İcra Takibi ve Alacağın Tasfiyesi
Sona ermenin sonuçları iki başlıkta toplanır: malın iadesi ve alacağın tasfiyesi. Mal, olağan kullanımdan doğan aşınma dışında bir eksiklik bulunmaksızın kiralayana iade edilir. İade yükümlülüğü sözleşmenin sona erdiği anda doğar; kiracının malı elinde tutmaya devam etmesi hukuka aykırı zilyetlik oluşturur ve kiralayanın malın kullanımından doğan zararını talep hakkı doğar.
Alacağın tasfiyesi daha karmaşıktır. Sözleşmenin feshi hâlinde kiralayanın talep edebileceği tutar, yalnız ödenmeyen taksitlerden oluşmaz. Fesihle muaccel hâle gelen kalan kira bedelleri, malın iadesinden sonra elde edilen satış ya da yeniden kiralama geliri, malın değerinde oluşan kayıp ve sözleşmede kararlaştırılan cezai şart birlikte değerlendirilir. Bu değerlendirmede ölçü, kiralayanın sözleşme hiç ihlal edilmemiş olsaydı elde edeceği durumun ötesine geçmemektir.
İade aşamasının en çok ihmal edilen işlemi, malın durumunun tespit edilmesidir. Mal kiralayana teslim edilir, tutanak tutulmaz ve aylar sonra malın hasarlı olduğu iddiasıyla talep gelir. Bu durumda hasarın kiracının kullanımından mı, iade sonrası taşıma ya da depolamadan mı doğduğu belirsiz kalır. Doğru yol, iade anında malın fotoğraflanması, sayaç ve çalışma saati kayıtlarının tutanağa geçirilmesi ve taraf imzalarının alınmasıdır. Taraflar anlaşamazsa malın durumunun mahkeme eliyle tespiti istenebilir; delil tespiti davası bu amaca hizmet eder.
Sat ve Geri Kirala: İşleyiş, Amaç ve Riskler
Sat ve geri kirala, işletmenin mülkiyetinde bulunan bir makineyi ya da taşınmazı nakde çevirerek işletme sermayesi yaratmasını sağlayan yöntemdir. İşleyiş iki aşamalıdır: önce mal finansal kiralama şirketine satılır ve bedeli işletmeye ödenir, ardından aynı mal finansal kiralama sözleşmesiyle işletmeye geri kiralanır. İşletme malı kesintisiz kullanmaya devam eder; mülkiyet sözleşme süresince finansal kiralama şirketinde kalır ve sürenin sonunda sözleşmede kararlaştırılan bedelle geri döner.
Sat ve geri kirala işleminde en çok karşılaşılan hukuki tartışma, işlemin gerçek bir satış mı yoksa teminat amaçlı bir devir mi olduğudur. İşlem, taraflarca bilinçli biçimde kurulmuş ve kanunun öngördüğü çerçevede yürütülmüşse geçerlidir. Ancak satış bedelinin fiilen ödenmemesi, malın değerinin çok altında bir bedel belirlenmesi ya da kira bedellerinin malın bedeliyle hiçbir ilişkisi bulunmaması hâllerinde işlemin niteliği tartışmaya açılır. Bu nedenle değerleme raporunun, ödeme belgelerinin ve sözleşme metinlerinin birbiriyle tutarlı olması gerekir.
Kiracının İflası, Konkordato ve Haciz Karşısında Kiralanan Mal
Finansal kiralamanın kiralayan bakımından taşıdığı en büyük değer, kiracının mali güçlük yaşaması hâlinde ortaya çıkar. Mal kiracının mal varlığına dahil olmadığı için kiracının alacaklıları bu mala yönelemez. Uygulamada ise durum her zaman bu kadar düzgün işlemez: icra memuru kiracının işyerinde bulduğu makineyi haczeder, mülkiyetin kiralayanda olduğu sonradan ileri sürülür ve uyuşmazlık uzar.
Kiracı tarafında ise farklı bir risk vardır. Kiracı, kiralanan malı kendi mal varlığının bir parçası gibi göstererek kredi ya da teminat ilişkisi kurarsa, bu işlem geçersiz olmakla kalmaz, sözleşmenin feshine ve tazminat sorumluluğuna da yol açar. Benzer biçimde kiracının malı izinsiz devretmesi ya da üzerinde hak kurması kiralayana karşı hüküm doğurmaz. Bu nedenle kiralanan malın işletme kayıtlarında ayrı gösterilmesi ve finansmana konu edilmemesi gerekir.
Uyuşmazlıklar, Dava Şartı Arabuluculuk ve Görevli Mahkeme
Finansal kiralama sözleşmesi, taraflarından biri ticari işletme niteliğinde olduğundan ve işlem ticari faaliyet kapsamında kurulduğundan ticari iş sayılır. Buradan doğan uyuşmazlıklar ticari dava olarak asliye ticaret mahkemesinde görülür. Kiralayanın merkezinin bulunduğu yer ile kiracının yerleşim yeri arasında yetki bakımından seçim imkânı doğabilir; sözleşmelerde yetki kaydı bulunması hâlinde bu kaydın geçerliliği tarafların tacir olup olmamasına göre denetlenir.
Dava şartı arabuluculuk, ticari davalar bakımından konusu bir miktar paranın ödenmesi olan alacak ve tazminat talepleri için geçerlidir. Ödenmeyen kira bedellerinin ya da fesihten doğan tazminatın istendiği davalarda arabulucuya başvurulmadan dava açılması, davanın usulden reddine yol açar. Buna karşılık malın iadesi talebi bir miktar paranın ödenmesine ilişkin olmadığından bu şartın kapsamı dışında kalır; talepler birlikte ileri sürülüyorsa her biri bakımından ayrı değerlendirme yapılmalıdır. Sürecin işleyişi hakkında arabuluculuk nedir rehberinde ayrıntılı açıklama bulunmaktadır.
Finansal Kiralama Sözleşmelerinde Yargıtay Uygulaması
İçtihat uygulamasında ilk ölçüt, sözleşmenin gerçekten finansal kiralama niteliği taşıyıp taşımadığıdır. Yargıtay, sözleşmeye verilen adın değil içeriğinin esas alınmasını aramakta; malın kiracının seçimiyle satın alınıp alınmadığı, kiralayanın izin almış bir kuruluş olup olmadığı, bedelin malın değeri ve finansman maliyetini kapsayıp kapsamadığı birlikte değerlendirilmektedir. Bu unsurların bulunmadığı ilişkilerin, somut özelliklerine göre adi kira ya da taksitli satış olarak nitelendirildiği kabul edilmektedir.
İkinci ölçüt şekil ve tescildir. Yazılı şeklin geçerlilik şartı olduğu, tescil ve şerhin ise sözleşmenin üçüncü kişilere karşı ileri sürülebilmesini sağladığı istikrarlı biçimde kabul edilmektedir. Uygulamada, tescil edilmemiş sözleşmelerde kiralayanın mülkiyet iddiasını üçüncü kişilere karşı ispat yükünün ağırlaştığı, buna karşılık taraflar arasındaki ilişki bakımından sözleşmenin geçerliliğini koruduğu yönünde ayrım yapılmaktadır.
Yargıtay uygulamasında fesih ihtarının usulüne uygunluğu titizlikle denetlenmektedir. İhtarın hangi taksitlere ilişkin olduğunun, istenen tutarın ve ödeme süresinin açıkça gösterilmesi aranmakta; belirsiz ya da fahiş tutar içeren ihtara dayanan fesihlerin sonuç doğurmadığı kabul edilmektedir. Sürenin sonunda mülkiyetin kiracıya geçeceği kararlaştırılan sözleşmelerde daha uzun süre verilmesi gerektiği, kısa süre verilerek yapılan fesihlerin geçersiz sayıldığı yönünde yerleşik bir yaklaşım bulunmaktadır. İhtarın tebliğinin usulüne uygun olup olmadığı da ayrıca incelenmekte, usulsüz tebligata dayanan feshin kiracı bakımından sonuç doğurmadığı değerlendirilmektedir.
Dördüncü ölçüt fesih sonrası tasfiyedir. Uygulamada, fesihle kalan tüm kira bedellerinin muaccel olacağına ilişkin sözleşme kayıtlarının tek başına uygulanmadığı; malın iadesinden sonra satılması ya da yeniden kiralanmasından elde edilen gelirin kiralayanın alacağından mahsup edilmesi gerektiği kabul edilmektedir. Bu yaklaşımın dayanağı, kiralayanın sözleşme ihlal edilmemiş olsaydı elde edeceği durumdan daha iyi bir konuma getirilmemesi ilkesidir. Aynı mantıkla, aşırı cezai şartların indirilmesi talebinin değerlendirilmesi gerektiği de kabul edilmektedir.
Beşinci ve son ölçüt, kiralanan malın haczedilmesine ilişkin uyuşmazlıklardır. Malın kiracının mal varlığına dahil olmadığı, bu nedenle kiracının borcu için haczedilemeyeceği yerleşik biçimde kabul edilmektedir. Ancak bu sonuca varılabilmesi için sözleşmenin tescil edilmiş olması, faturanın kiralayan adına düzenlenmiş bulunması ve ödeme akışının sözleşmeyle uyumlu olması aranmakta; bu belgelerin eksikliği hâlinde işlemin muvazaalı olup olmadığının araştırılması gerektiği belirtilmektedir.
Bu dört başlık, dosyaya ilk bakışta hangi belgeyi isteyeceğimi belirler. Sözleşme metni, noter tescil kaydı ya da tapu şerhi, ödeme planı, gönderilen ihtarlar ile tebliğ belgeleri ve malın iade sonrası akıbetine ilişkin kayıtlar. Bu beş belge bir arada okunduğunda dosyanın hangi yönde gideceği büyük ölçüde görülür. Kiralayan tarafında eksik belge çoğunlukla tescil kaydıdır; kiracı tarafında ise ihtar tebliğ belgeleri hiç istenmemiş olur ve fesihin usulüne ilişkin en güçlü savunma gözden kaçar.
Ankara’da Finansal Kiralama Uyuşmazlıkları ve Ayboğa Avukatlık Bürosu
Ankara, sanayi bölgelerinin ve kamu alımlarının yoğunlaştığı bir yargı çevresi olduğu için finansal kiralama dosyalarının niteliği de belirli başlıklarda toplanır. Ostim ve İvedik bölgelerindeki üretim işletmelerinin makine kiralamaları, sağlık kuruluşlarının tıbbi cihaz kiralamaları, nakliye işletmelerinin ticari araç kiralamaları ve taşınmaz sat ve geri kirala işlemleri en sık rastlanan dosya tiplerini oluşturur.
Bu dosyalarda sürecin kaderini belirleyen şey zamanlamadır. Ödeme güçlüğü yaşayan bir kiracı bakımından fesih ihtarının ulaştığı an kritik eşiktir; ihtarın verdiği süre içinde yapılacak ödeme ya da yapılandırma görüşmesi, malın elden çıkmasını önler. Kiralayan bakımından ise tescil kaydının teslimden önce tamamlanmış olması, sonradan ortaya çıkan haciz ve iflas senaryolarında malı korumanın tek güvencesidir.
Ayboğa Avukatlık Bürosu, Çankaya’daki ofisinden finansal kiralama sözleşmelerinin kurulması, incelenmesi ve bu sözleşmelerden doğan uyuşmazlıkların yürütülmesi konularında hukuki destek vermektedir. Büro, sözleşme ve ödeme planı denetimi, fesih ihtarlarının hazırlanması ve denetimi, malın iadesi ve alacak takibi, istihkak uyuşmazlıkları ile sat ve geri kirala işlemlerinin kurgulanması süreçlerini birlikte takip eder. Dosyanızla ilgili ilk değerlendirme için sözleşme, ödeme planı ve varsa ihtar örneğini iletmeniz yeterlidir. Büroya ve diğer çalışma alanlarımıza Ankara avukat sayfamızdan ulaşabilirsiniz.
Finansal Kiralama Sözleşmesi Hakkında Sıkça Sorulan Sorular
Finansal kiralama sözleşmesi nedir?
Finansal kiralama sözleşmesi yazılı yapılmak zorunda mıdır?
Finansal kiralamada mülkiyet kime aittir?
Kiralanan mal kiracının borcu için haczedilebilir mi?
Finansal kiralamaya hangi mallar konu olabilir?
Finansal kiralama ile faaliyet kiralaması arasındaki fark nedir?
Kiracı kira bedelini ödemezse ne olur?
Kiralanan malın sigortalanması zorunlu mudur?
Sözleşme sona erince mal ne olur?
Sat ve geri kirala işlemi nedir?
Finansal kiralama uyuşmazlıklarında hangi mahkeme görevlidir?
Kiracının iflası sözleşmeyi sona erdirir mi?
İlgili Rehberler
Ödenmeyen kira bedellerinin tahsilinde hangi takip yolunun seçileceği, itiraz süreleri ve takibin kesinleşmesi.
İstenen alacağın doğmadığını ya da sözleşmenin geçersiz olduğunu ileri sürmek için açılan davanın şartları ve sonuçları.
Ticari davalarda dava şartı arabuluculuğun kapsamı, başvuru usulü, süreler ve anlaşma belgesinin icra kabiliyeti.
Malın durumunun, hasarın ve değer kaybının mahkeme eliyle tespiti için başvurulan yolun şartları ve işleyişi.
Kaynakça
Av. Çağrı Ayboğa Kimdir?
Ayboğa Avukatlık Bürosu - Ankara Barosu Sicil No: 34507 - Çankaya / Ankara
Av. Çağrı Ayboğa, Ankara Barosu’na kayıtlı bir avukattır ve ticaret hukuku ile icra hukuku alanlarında çalışmaktadır. Finansal kiralama sözleşmelerinin kurulması ve denetimi, fesih ihtarlarının hazırlanması, malın iadesi ve alacak takibi süreçleri ile kiralanan malın haczine ilişkin istihkak uyuşmazlıklarında vekillik yürütmekte; sat ve geri kirala işlemlerinin sözleşme ve tescil aşamalarını birlikte takip etmektedir.
Bu rehber 6361 sayılı Finansal Kiralama, Faktoring, Finansman ve Tasarruf Finansman Şirketleri Kanunu, 6098 sayılı Türk Borçlar Kanunu, 6102 sayılı Türk Ticaret Kanunu ve 2004 sayılı İcra ve İflas Kanunu esas alınarak hazırlanmış, hukuki doğruluğu 29 Ekim 2026 tarihinde Av. Çağrı Ayboğa tarafından denetlenmiştir. Metin bilgilendirme amaçlıdır; her dosya kendi belgeleriyle değerlendirilmelidir.
Finansal kiralama sözleşmenizde fesih ihtarı aldıysanız, malın iadesi istendiyse ya da sözleşme imzalanmadan önce denetim gerekiyorsa sözleşme, ödeme planı ve varsa ihtar örneğini iletin; dosyanızı birlikte değerlendirelim.
Danışmanlık ücretlidir. Görüşme ücretleri 2025-2026 TBB Avukatlık Asgari Ücret Tarifesi uyarınca uygulanır.