Ticaret Hukuku - Bilişim Hukuku - Son Güncelleme: 29 Ekim 2026
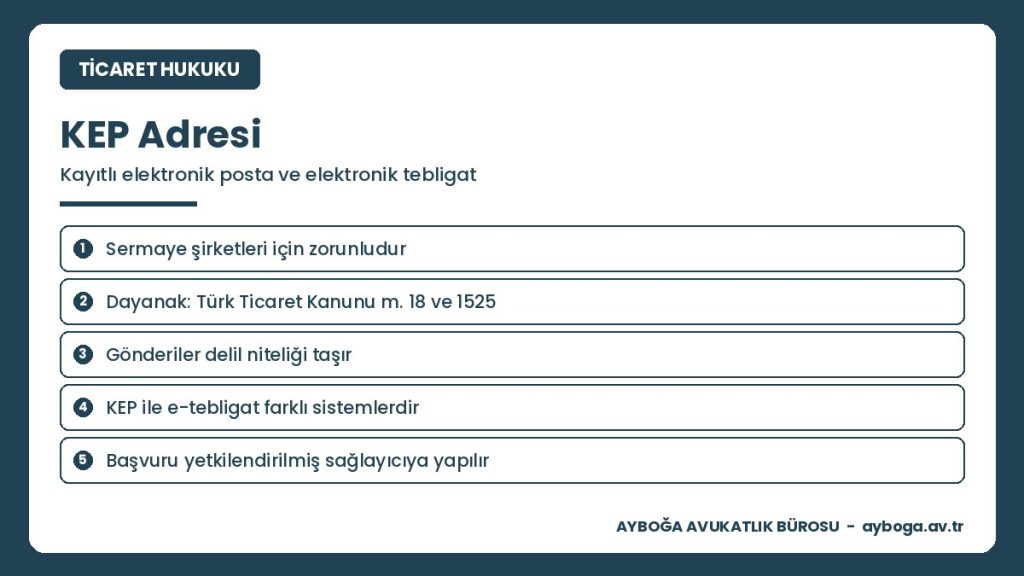
KEP adresi, kayıtlı elektronik posta sisteminde açılan ve gönderici ile alıcının kimliği, iletinin içeriği ve teslim zamanı hukuken kayıt altına alınan elektronik posta adresidir. Dayanağı 6102 sayılı Türk Ticaret Kanunu m. 18/3 ve m. 1525’tir; tacirler arasındaki temerrüt ve fesih ihtarları KEP ile gönderildiğinde noter ihtarnamesiyle aynı sonucu doğurur. Anonim, limited ve sermayesi paylara bölünmüş komandit şirketler için KEP hesabı zorunludur. KEP, mahkeme tebligatlarının yapıldığı elektronik tebligat sisteminden ayrıdır. Rehberi Ayboğa Avukatlık Bürosu güncel mevzuat doğrultusunda hazırlamıştır.
Madde hakkında kısa not: Hüküm, tacirler arasındaki en ağır sonuçlu üç bildirim bakımından geçerli yolları sınırlı olarak sayar ve kayıtlı elektronik posta sistemini noter ihtarnamesi ile aynı düzeye yerleştirir. Sayılan yollar seçimliktir; hangisi kullanılırsa kullanılsın sonuç aynıdır. Elektronik ortamda yapılacak diğer ticari beyan ve bildirimler ise aynı Kanunun 1525. maddesinde düzenlenmiş, bu işlemlerde kayıtlı elektronik posta sisteminin kullanılacağı öngörülmüştür. Sistemin teknik usul ve esasları ise kayıtlı elektronik postaya ilişkin ikincil mevzuatta gösterilir.
Bir limited şirket, uzun süredir ödeme yapmayan ticari müşterisine fesih ihtarı gönderir. İhtar e-posta ile iletilir, karşı taraf yanıt vermez ve şirket sözleşmeyi feshettiğini bildirir. Aylar sonra açılan davada karşı taraf ihtarın kendisine ulaşmadığını ileri sürer. Şirketin elinde yalnızca giden kutusundaki bir kayıt vardır. Dosyanın seyrini belirleyen şey, borcun gerçekten ödenmemiş olması değil, ihtarın kanunun aradığı yollardan biriyle yapıldığının ispat edilip edilemediğidir.
Bu rehber, kayıtlı elektronik posta sistemini baştan sona ele alır: KEP adresinin ne olduğunu ve sıradan e-postadan farkını, Türk Ticaret Kanunu m. 18/3 ile m. 1525’ten doğan hukuki dayanağı, kimler için zorunlu olduğunu, hizmet sağlayıcı seçimini, başvuru adımlarını ve istenen belgeleri, ücretin hangi kalemlerden oluştuğunu, gönderinin delil değerini, teslim anı ile sürelerin işleyişini ve hesabın kapatılmasını açıklar. Elektronik tebligat ile arasındaki fark ise ayrı bir bölümde ve tabloda karşılaştırmalı olarak gösterilir.
Ticari ihtarınızı KEP ile mi göndereceksiniz, yoksa elektronik tebligatta süre mi kaçırdınız? Kayıtları birlikte inceleyelim.
KEP Adresi Nedir?
Kayıtlı elektronik posta, kısaca KEP, elektronik posta altyapısını kullanan ancak her aşaması hukuken belgelenen bir iletişim sistemidir. Olağan bir e-posta gönderildiğinde elinizde yalnızca giden kutusundaki bir kayıt kalır; karşı tarafın iletiyi aldığını, içeriğin değişmediğini ve gönderimin hangi saniyede gerçekleştiğini bağımsız biçimde ispat edemezsiniz. KEP bu boşluğu kapatır: sistem, gönderi yapıldığı anda zaman damgası düşer, içeriğin değişmezliğini güvence altına alır ve alıcının hesabına teslim edildiğine ilişkin bir delil kaydı üretir.
KEP hesabı, Bilgi Teknolojileri ve İletişim Kurumu tarafından yetkilendirilen kayıtlı elektronik posta hizmet sağlayıcıları tarafından açılır. Hesabın sahibi gerçek kişi ya da tüzel kişi olabilir. Adres, sağlayıcının alan adını taşıyan ve sonu kep.tr ile biten bir yapıdadır. Tüzel kişilerin adreslerinde kurum adı ya da merkezi sicil kayıt sistemi numarası yer alır; gerçek kişilerin adresleri ise ad ve soyad temelinde oluşturulur.
Fark üç noktada toplanır. Birincisi kimlik doğrulamadır: KEP hesabı ancak kimlik tespiti yapılarak açılır, bu nedenle adresin arkasındaki kişi bellidir. İkincisi bütünlüktür: gönderilen iletinin ve eklerinin sonradan değiştirilmediği sistem tarafından güvence altına alınır. Üçüncüsü delil kaydıdır: gönderinin yapıldığı an, alıcının hesabına ulaştığı an ve varsa okunduğu an sistem tarafından ayrı ayrı belgelenir ve bu kayıtlar mevzuatta öngörülen süre boyunca saklanır. Bu üç özellik, KEP gönderisini hukuki uyuşmazlıklarda doğrudan kullanılabilir bir delile dönüştürür.
Sistemin bir başka önemli özelliği, delil kayıtlarının hesap sahibinin elinde değil, hizmet sağlayıcının sisteminde tutulmasıdır. Hesap sahibi kaydı silse bile delil niteliğindeki kayıtlar sağlayıcıda kalır ve uyuşmazlık hâlinde talep üzerine sunulabilir. Bu yapı, tarafların tek taraflı olarak kayıt üretmesini ya da kayıt silmesini engelleyerek sistemin güvenilirliğini sağlar.
KEP’in Hukuki Dayanağı: TTK m. 18/3 ve m. 1525
Türk Ticaret Kanunu m. 18’in üçüncü fıkrası, tacirler arasındaki ilişkide belirli bildirimlerin şeklini düzenler. Buna göre tacirler arasında, diğer tarafı temerrüde düşürmeye, sözleşmeyi feshe ya da sözleşmeden dönmeye ilişkin ihbar ve ihtarlar noter aracılığıyla, taahhütlü mektupla, telgrafla ya da güvenli elektronik imza kullanılarak kayıtlı elektronik posta sistemi ile yapılır. Hüküm, KEP’i noter ihtarnamesi ve taahhütlü mektupla aynı düzeye yerleştirmesi bakımından önemlidir.
Kanunun 1525. maddesi ise elektronik ticarete ilişkin genel çerçeveyi kurar. Tarafların açıkça anlaşmaları ve m. 18/3 saklı kalmak şartıyla ihbarlar, ihtarlar, itirazlar ve benzeri beyanlar ile fatura, teyit mektubu, toplantı çağrıları ve benzeri işlemlerin elektronik ortamda düzenlenebileceği, yollanabileceği ve kabul edilmişse hüküm ifade edeceği belirtilir. Maddenin ikinci fıkrası, bu işlemlerde kayıtlı elektronik posta sisteminin kullanılacağını ve sisteme ilişkin usul ve esasların ikincil düzenlemeyle belirleneceğini öngörür.
Dosyalarda en sık karşılaştığım yanılgı, şirketin KEP adresi bulunduğu için tebligatların da oraya geleceğinin sanılmasıdır. KEP, tarafların birbirine yaptığı bildirimlerin kanalıdır; mahkeme ve icra dairesi tebligatları ise ulusal elektronik tebligat sistemi üzerinden yapılır. KEP hesabını açtıran ancak elektronik tebligat adresini takip etmeyen şirketler, süre kaçırmanın en sık görülen örneğini oluşturur. Her iki hesabın da düzenli kontrol edilmesi ve kurum içinde sorumlu bir kişiye bağlanması gerekir.
Kimler İçin KEP Adresi Zorunludur?
Zorunluluk konusu, iki ayrı sistemin karıştırılması nedeniyle uygulamada en çok hata yapılan başlıktır. Sermaye şirketleri bakımından KEP hesabı alma yükümlülüğü ticaret hukuku mevzuatından doğar ve şirketin ticari iletişimini güvence altına almayı amaçlar. Elektronik tebligat adresi yükümlülüğü ise tebligat mevzuatından doğar ve resmî tebligatların elektronik ortamda yapılmasını amaçlar. Bir şirketin her iki yükümlülüğü de ayrı ayrı yerine getirmesi gerekir.
| Kişi ya da kuruluş | KEP hesabı | Elektronik tebligat adresi | Dayanak |
|---|---|---|---|
| Anonim şirket | Zorunlu | Zorunlu | 6102 sayılı TTK m. 1525 ve kayıtlı elektronik posta mevzuatı ile 7201 sayılı Tebligat Kanunu m. 7/a |
| Limited şirket | Zorunlu | Zorunlu | 6102 sayılı TTK m. 1525 ve kayıtlı elektronik posta mevzuatı ile 7201 sayılı Tebligat Kanunu m. 7/a |
| Sermayesi paylara bölünmüş komandit şirket | Zorunlu | Zorunlu | 6102 sayılı TTK m. 1525 ve kayıtlı elektronik posta mevzuatı ile 7201 sayılı Tebligat Kanunu m. 7/a |
| Kollektif ve adi komandit şirket | Zorunlu değil, isteğe bağlı alınır | Zorunlu | 7201 sayılı Tebligat Kanunu m. 7/a ve Elektronik Tebligat Yönetmeliği |
| Gerçek kişi tacir ve esnaf | Zorunlu değil, isteğe bağlı alınır | Gerçek kişi tacirler bakımından zorunlu | 7201 sayılı Tebligat Kanunu m. 7/a ve Elektronik Tebligat Yönetmeliği |
| Kamu kurum ve kuruluşları ile kamu kurumu niteliğindeki meslek kuruluşları | Zorunlu değil, kurumsal tercihe bağlıdır | Zorunlu | 7201 sayılı Tebligat Kanunu m. 7/a ve Elektronik Tebligat Yönetmeliği |
| Avukat, noter, arabulucu ve bilirkişi | Zorunlu değil, meslekî tercihe bağlıdır | Zorunlu | 7201 sayılı Tebligat Kanunu m. 7/a ve Elektronik Tebligat Yönetmeliği |
| Dernek ve vakıflara ait iktisadi işletmeler | Zorunlu değil, isteğe bağlı alınır | Zorunlu | 7201 sayılı Tebligat Kanunu m. 7/a ve Elektronik Tebligat Yönetmeliği |
| Gerçek kişiler (tacir sıfatı bulunmayan) | Zorunlu değil, isteğe bağlı alınır | Zorunlu değil, talep üzerine açılır | 7201 sayılı Tebligat Kanunu m. 7/a ve Elektronik Tebligat Yönetmeliği |
| Yabancı sermayeli şirketlerin Türkiye’deki şubeleri | Tüzel kişiliğin türüne göre belirlenir | Zorunlu | 6102 sayılı TTK ile 7201 sayılı Tebligat Kanunu m. 7/a |
Tablodaki ayrımın pratik sonucu şudur: KEP hesabı bulunmayan bir limited şirket, ticaret hukuku mevzuatından doğan yükümlülüğünü yerine getirmemiş olur. Elektronik tebligat adresi bulunmayan ya da bu adresi takip etmeyen bir şirket ise resmî tebligatları öğrenememe riskiyle karşılaşır ve bu risk doğrudan hak kaybına dönüşür. Tebligatın usulüne uygun yapılmadığı iddiası ayrı bir tartışma başlığıdır; ayrıntısı için usulsüz tebligat rehberine bakılabilir.
KEP hesabı almama hâlinde doğrudan bir idari para cezası yaptırımı her durum bakımından öngörülmüş değildir; asıl sonuç, şirketin kendi lehine olan bir ispat aracından yoksun kalmasıdır. Tacirler arasında temerrüde düşürme ya da fesih ihtarının KEP ile gönderilememesi hâlinde noter ya da taahhütlü mektup yoluna başvurmak gerekir; bu yollar hem daha maliyetli hem daha yavaştır. Elektronik tebligat adresi bakımından ise durum farklıdır: adresin bulunmaması ya da takip edilmemesi, tebligatın yapılmış sayılmasını engellemez. Tebligat mevzuatına göre elektronik tebligat, adrese ulaştığı tarihi izleyen beşinci günün sonunda yapılmış sayılır ve süreler bu andan itibaren işlemeye başlar.
KEP ile Elektronik Tebligat (UETS) Arasındaki Fark
İki sistem teknik olarak benzer altyapıya dayandığı için sık karıştırılır. Ayrımı doğru kurmanın yolu, soruyu şöyle sormaktır: gönderiyi kim yapıyor? Gönderici bir şirket, bir tacir ya da bir gerçek kişi ise ve karşı tarafa kendi iradesini bildiriyorsa kanal KEP’tir. Gönderici bir mahkeme, icra dairesi, savcılık ya da kamu kurumu ise ve resmî bir tebligat yapıyorsa kanal ulusal elektronik tebligat sistemidir.
İki sistemin birlikte kullanılması hâlinde doğan en pratik sonuç şudur: bir şirketin ticari ihtarını KEP ile gönderip, kendisine yöneltilen icra takibini elektronik tebligat adresinden öğrenmesi beklenir. Bu nedenle kurum içinde iki ayrı hesabın da düzenli kontrol edilmesi, erişim bilgilerinin birden fazla yetkilide bulunması ve hesaplara bildirim yönlendirmesi tanımlanması gerekir. Erişim bilgisi tek kişide olan ve o kişinin işten ayrılmasıyla erişilemez hâle gelen hesaplar, uygulamada ciddi hak kayıplarına yol açmaktadır.
KEP Hizmet Sağlayıcıları ve Seçim Ölçütleri
Sistemin çok sağlayıcılı olması, kullanıcıya seçim imkânı tanır. Yetkilendirilmiş sağlayıcıların tamamı aynı teknik standartlara uymak ve delil kayıtlarını mevzuatta öngörülen biçimde üretip saklamak zorundadır; bu nedenle hangi sağlayıcıdan alınırsa alınsın KEP gönderisinin hukuki değeri aynıdır. Sağlayıcılar arasındaki fark hizmetin hukuki niteliğinde değil, sunum biçiminde ortaya çıkar.
Kurumsal kullanıcılar bakımından en belirleyici ölçüt entegrasyondur. Çok sayıda ihtar, fatura ya da bildirim gönderen bir işletmede gönderilerin tek tek arayüzden yapılması işgücü kaybına yol açar. Sağlayıcının kurumsal sistemlerle entegre çalışabilmesi, gönderilerin kurumun kendi yazılımından yapılmasını ve delil kayıtlarının otomatik arşivlenmesini mümkün kılar. Bireysel ve küçük ölçekli kullanımda ise arayüzün sadeliği ve bildirim yönlendirmesi daha önemlidir.
KEP Adresi Nasıl Alınır? Başvuru Adımları
Başvuru süreci iki aşamalıdır. Birinci aşama çevrimiçi ön başvurudur; bu aşamada kimlik ve iletişim bilgileri sisteme girilir ve bir ön başvuru numarası üretilir. İkinci aşama kimlik tespitidir; bu aşama sağlayıcının belirlediği usule göre yüz yüze başvuru, elektronik imza ya da mobil imza ile uzaktan kimlik tespiti biçiminde yapılabilir. Kimlik tespiti tamamlanmadan hesap kullanıma açılmaz; çünkü sistemin güvenilirliği tam olarak bu aşamaya dayanır.
Tüzel kişi başvurularında en sık yaşanan aksaklık, yetki belgelerinin güncel olmamasıdır. İmza sirkülerinin süresi dolmuşsa, ticaret sicil tasdiknamesi eski tarihliyse ya da başvuruyu yapan kişi şirket yetkilisi değilse başvuru tamamlanmaz. Başvuruyu şirket yetkilisi dışında bir çalışan yapacaksa, yetkililer tarafından imzalanmış bir yetkilendirme belgesi hazırlanması gerekir. Bu belgenin kapsamı yalnız başvuruyla sınırlı tutulabilir; hesabın kullanımına ilişkin yetki ayrıca tanımlanmalıdır.
Başvuruda İstenen Belgeler
Belge listesi sağlayıcılar arasında küçük farklar gösterse de temel çerçeve mevzuatla belirlenmiştir ve kimlik tespitinin güvenilir biçimde yapılmasına hizmet eder. Belgelerin aslının ibrazı kural olup fotokopi ya da taranmış nüsha kural olarak kabul edilmez; uzaktan kimlik tespiti yapılan hâllerde ise elektronik imza süreci belge ibrazının yerini alır.
KEP Adresinin Ücreti Nasıl Belirlenir?
Ücretlendirme konusunda internette yer alan tek bir rakam vermek yanıltıcı olur; çünkü hizmet çok sağlayıcılı bir yapıda sunulur ve her sağlayıcı kendi tarifesini belirler. Tarifeler ayrıca dönemsel olarak güncellenir. Bu nedenle doğru yaklaşım, tutar aramak yerine ücretin hangi kalemlerden oluştuğunu bilmek ve karşılaştırmayı bu kalemler üzerinden yapmaktır.
Karşılaştırmayı yalnız abonelik bedeli üzerinden yapmak yanıltıcıdır. Doğru yöntem, kurumun yıllık tahmini gönderi sayısını belirlemek ve toplam maliyeti bu sayı üzerinden hesaplamaktır. Yılda birkaç gönderi yapan bir işletme bakımından düşük abonelik bedeli belirleyicidir; yüzlerce ihtar gönderen bir işletme bakımından ise gönderi başına ücret ve paket yapısı çok daha önemlidir. Ayrıca KEP gönderisinin noter ihtarnamesine göre maliyet avantajı sağladığı unutulmamalıdır; tacirler arasındaki ihtarlarda bu karşılaştırma, hizmetin gerçek değerini gösterir.
KEP Nerelerde Kullanılır?
KEP’in kullanım alanı, bir bildirimin yapıldığının ispatının önem taşıdığı her durumu kapsar. Ticari hayatta bu durumların başında temerrüt ihtarları, fesih bildirimleri ve ayıp ihbarları gelir. Bu bildirimlerde hak kaybına yol açan şey çoğunlukla bildirimin yapılmamış olması değil, yapıldığının ispat edilememesidir. KEP bu riski ortadan kaldırır.
KEP Gönderisinin Delil Değeri ve İspat Gücü
Bir uyuşmazlıkta KEP gönderisinin değerini belirleyen şey, iletinin kendisi değil onunla birlikte üretilen delil kayıtlarıdır. Sistem, gönderi yapıldığı anda bir kayıt üretir, ileti alıcının hesabına ulaştığında ikinci bir kayıt üretir ve alıcı iletiyi açtığında üçüncü bir kayıt oluşur. Bu kayıtlar zaman damgası taşır ve hizmet sağlayıcının elektronik imzasıyla imzalanır. Böylece gönderinin hangi saniyede yapıldığı ve ne zaman teslim edildiği tartışmasız hâle gelir.
Delil kayıtlarının dosyaya sunulması bakımından dikkat edilecek nokta, ekran görüntüsünün yeterli sayılmamasıdır. Ekran görüntüsü yalnızca bir iddianın dayanağıdır; delil niteliğini taşıyan şey, hizmet sağlayıcıdan temin edilen ve elektronik imzayla imzalanmış delil kaydıdır. Uyuşmazlık öngörülüyorsa bu kaydın erkenden temin edilmesi ve dosyaya elektronik biçimiyle birlikte sunulması gerekir. Karşı taraf kaydın doğruluğuna itiraz ederse, kayıtların doğrudan hizmet sağlayıcıdan istenmesi talep edilebilir.
KEP gönderisinin delil gücünü zayıflatan en yaygın hata, ihtarın içeriğinin yetersiz olmasıdır. Gönderinin yapıldığı tartışmasız biçimde ispatlanır; ancak gönderinin içeriği hangi borcun ödenmesinin istendiğini, hangi süre verildiğini ve sürenin sonunda ne yapılacağını göstermiyorsa, ispat gücü yüksek bir belgeyle hukuki sonucu zayıf bir bildirim elde edilmiş olur. KEP, bildirimin ulaştığını ispatlar; bildirimin hukuki sonuç doğurup doğurmayacağını ise içeriği belirler.
Tacirler Arasında İhtar ve İhbarın KEP ile Gönderilmesi
Ticari ilişkilerde ihtarın şekli, çoğu zaman esasa ilişkin tartışmanın önüne geçer. Karşı taraf, ihtarın kendisine ulaşmadığını ya da geçerli bir yolla yapılmadığını ileri sürerse temerrüdün doğduğu tarih ve buna bağlı faiz ile fesih sonuçları tartışmalı hâle gelir. Kanun bu riski azaltmak için geçerli yolları sınırlı olarak saymış ve KEP’i bunların arasına yerleştirmiştir.
İhtarın karşı tarafa ulaşması bakımından dikkat edilecek bir nokta daha vardır: alıcının KEP hesabı bulunmuyorsa bu yolla ihtar gönderilemez. Böyle bir durumda noter ya da taahhütlü mektup yoluna başvurmak gerekir. Bu nedenle sözleşme kurulurken tarafların KEP adreslerinin sözleşmeye yazılması ve adres değişikliklerinin bildirileceğinin kararlaştırılması, sonradan doğacak tartışmaları büyük ölçüde önler.
KEP Adresi Sorgulama ve KEP Rehberi
KEP rehberi, sistemin kendi içinde tuttuğu ve hesap sahiplerinin adreslerini aranabilir kıldığı dizindir. Rehbere kayıt, hesap sahibinin tercihine bağlıdır; rehberde görünmeyi istemeyen hesap sahipleri bu tercihi sağlayıcılarına bildirebilir. Bu nedenle bir kişinin rehberde bulunamaması, KEP hesabının bulunmadığı anlamına gelmez.
KEP ile Gönderimde Teslim Anı ve Süreler
Süre hesabı, iki sistemin ayrıldığı en kritik noktadır. Elektronik tebligatta, tebligatın adrese ulaştığı tarihi izleyen beşinci günün sonunda yapılmış sayılacağına ilişkin bir kural bulunur ve süreler bu andan itibaren işler. KEP gönderisinde böyle bir kural yoktur. KEP bir tebligat kanalı değil, tarafların birbirine yaptığı bildirimlerin kanalıdır; bu nedenle bildirimin hukuki sonucu, dayandığı maddi hukuk kuralına göre belirlenir.
KEP Hesabının Kapatılması, Askıya Alınması ve Taşınması
Hesabın kapatılması, hesap sahibinin iradesine bağlı bir işlemdir ve kural olarak kimlik doğrulamasının ardından yapılır. Kapatma işleminin ardından hesaba yeni gönderi ulaşmaz; buna karşılık kapatma öncesinde yapılmış gönderilerin delil kayıtları varlığını korur. Bu ayrım önemlidir: hesabını kapatan bir kişi, geçmişte kendisine ulaşan bir ihtarın ulaşmadığını ileri süremez.
KEP Kullanımında Yargıtay Uygulaması
İçtihadın ilk yöneldiği nokta, bildirimin kanunun öngördüğü yollardan biriyle yapılıp yapılmadığıdır. Tacirler arasında temerrüde düşürme, fesih ve sözleşmeden dönmeye ilişkin ihtarların KEP ile yapılması hâlinde, bu yolun noter ihtarnamesi ile eşdeğer sonuç doğurduğu kabul edilmektedir. Buna karşılık karşı tarafın tacir olmadığı ilişkilerde ya da kanunun açıkça başka bir şekil öngördüğü hâllerde KEP’in tek başına yeterli sayılmadığı değerlendirilmektedir.
İkinci denetim noktası ispat biçimidir. Uygulamada, KEP gönderisine dayanan tarafın yalnızca ekran görüntüsü sunmasının yeterli görülmediği, sistemin ürettiği ve elektronik imzayla imzalanmış delil kayıtlarının dosyaya sunulmasının arandığı kabul edilmektedir. Karşı tarafın gönderiye itiraz etmesi hâlinde kayıtların doğrudan hizmet sağlayıcıdan istenmesi yoluna gidilmektedir.
Yargıtay uygulamasında, bildirimin gönderildiğinin ispatlanmış olması tek başına sonuç doğurmamaktadır. İhtarın hangi borca ilişkin olduğu, istenen tutarın dayanağı, verilen süre ve sürenin sonunda yapılacak işlem açıkça gösterilmemişse, bildirimin temerrüt ya da fesih sonucu doğurmayacağı kabul edilmektedir. Benzer biçimde, gönderinin karşı tarafa ait olmayan bir adrese yapılmış olması hâlinde bildirimin ulaşmış sayılmayacağı, bu nedenle adresin doğruluğunun gönderici tarafından sağlanması gerektiği değerlendirilmektedir. Sözleşmede yazılı adrese yapılan gönderinin ise, adres değişikliği bildirilmediği sürece geçerli sayıldığı yönünde yerleşik bir yaklaşım bulunmaktadır.
Dördüncü ve uygulamada en çok hata doğuran nokta, iki sistemin birbirine karıştırılmasıdır. KEP gönderisine elektronik tebligata ilişkin süre kurallarının uygulanamayacağı, buna karşılık elektronik tebligatın KEP adresine yapılamayacağı kabul edilmektedir. Resmî tebligatın KEP adresine yapıldığı iddiasının, tebligatın usulüne uygunluğu bakımından ayrıca denetlenmesi gerektiği değerlendirilmektedir.
Ankara’da KEP ve Tebligat Uyuşmazlıkları
Ankara, kamu kurumlarının ve çok sayıda sermaye şirketinin merkezinin bulunduğu bir yargı çevresi olduğu için elektronik iletişim kaynaklı uyuşmazlıklar belirli kalıplarda ortaya çıkar. En sık rastlanan tablo şudur: şirketin elektronik tebligat adresine bir icra takibi ya da dava tebligatı ulaşır, adres düzenli izlenmediği için bildirim fark edilmez ve itiraz süresi geçer. Bu noktada tartışma, tebligatın usulüne uygun yapılıp yapılmadığına kayar.
İkinci sık görülen tablo ticari ihtarlara ilişkindir. Şirket, karşı tarafa KEP ile ihtar gönderir; ancak ihtarın içeriği yetersizdir ya da gönderi karşı tarafa ait olmayan bir adrese yapılmıştır. Böyle bir dosyada gönderinin yapıldığı ispatlanabilse bile temerrüdün doğduğu tarih tartışmalı kalır ve faiz ile fesih sonuçları zedelenir. Bu iki tablo, kurumsal yapıda hesapların izlenmesine ilişkin bir iç düzen kurulmasının neden gerekli olduğunu gösterir.
Ayboğa Avukatlık Bürosu, Çankaya’daki ofisinden ticari ihtar ve bildirimlerin hazırlanması, KEP ve elektronik tebligat kayıtlarının denetimi, usulsüz tebligat iddialarının değerlendirilmesi ve kaçırılan sürelere ilişkin başvuruların yürütülmesi konularında hukuki destek vermektedir. Büro, kurumsal müvekkilleri bakımından hesapların izlenmesine ilişkin iç düzenin kurulmasına da katkı sağlar. Dosyanızla ilgili ilk değerlendirme için KEP ya da tebligat kayıtlarının çıktısını iletmeniz yeterlidir. Büroya ve diğer çalışma alanlarımıza Ankara avukat sayfamızdan ulaşabilirsiniz.
KEP Adresi Hakkında Sıkça Sorulan Sorular
KEP adresi nedir?
KEP adresi nasıl alınır?
KEP adresi almak zorunlu mudur?
KEP adresinin ücreti ne kadardır?
KEP ile e-tebligat arasındaki fark nedir?
KEP ile gönderilen ihtar noter ihtarnamesi yerine geçer mi?
KEP gönderisi mahkemede delil olur mu?
KEP adresi nasıl sorgulanır?
Gerçek kişiler KEP adresi alabilir mi?
KEP hesabı nasıl kapatılır?
KEP gönderisinde süre ne zaman başlar?
Şirketin KEP adresi varsa mahkeme tebligatları oraya mı gelir?
İlgili Rehberler
Tebligatın usulüne aykırı yapılması hâlinde izlenecek yol, öğrenme tarihinin bildirilmesi ve sürelerin yeniden işlemeye başlaması.
Elektronik tebligatın ne zaman yapılmış sayıldığı, beş günlük kural ve itiraz ile başvuru sürelerinin hesaplanması.
KEP ile gönderilen ihtarın ardından başlatılacak takip yollarının ayrımı, ödeme emri ve itiraz süreleri.
Elektronik kayıtların ve içeriğin mahkeme eliyle tespiti için başvurulan yolun şartları ve işleyişi.
Kaynakça
Av. Çağrı Ayboğa Kimdir?
Ayboğa Avukatlık Bürosu - Ankara Barosu Sicil No: 34507 - Çankaya / Ankara
Av. Çağrı Ayboğa, Ankara Barosu’na kayıtlı bir avukattır ve ticaret hukuku ile bilişim hukuku alanlarında çalışmaktadır. Ticari ihtar ve bildirimlerin hazırlanması, kayıtlı elektronik posta ve elektronik tebligat kayıtlarının denetimi, usulsüz tebligat iddialarının değerlendirilmesi ve elektronik delillerin dosyaya kazandırılması süreçlerinde vekillik yürütmekte; kurumsal müvekkillere elektronik iletişim hesaplarının izlenmesine ilişkin iç düzenin kurulmasında destek vermektedir.
Bu rehber 6102 sayılı Türk Ticaret Kanunu, 7201 sayılı Tebligat Kanunu, 5070 sayılı Elektronik İmza Kanunu ve kayıtlı elektronik postaya ilişkin ikincil mevzuat esas alınarak hazırlanmış, hukuki doğruluğu 29 Ekim 2026 tarihinde Av. Çağrı Ayboğa tarafından denetlenmiştir. Metin bilgilendirme amaçlıdır; her dosya kendi belgeleriyle değerlendirilmelidir.
KEP ile gönderdiğiniz ihtarın geçerliliği tartışma konusu olduysa, elektronik tebligat nedeniyle süre kaçırdıysanız ya da kurumsal yapınızda hesapların izlenmesine ilişkin bir düzen kurmak istiyorsanız kayıtların çıktısını iletin; dosyanızı birlikte değerlendirelim.
Danışmanlık ücretlidir. Görüşme ücretleri 2025-2026 TBB Avukatlık Asgari Ücret Tarifesi uyarınca uygulanır.